AI забыл про энергетику? Парадокс исследования рынка ИИ в РФ
Увидел цифры из исследования AIANA [1] — новая аналитика российского рынка AI. Объём оценивается в 316,1 млрд рублей (по итогам 2025 года). Главный заказчик, что логично [2], — бизнес: 71,9% выручки приходится на B2B.
98,4 млрд рублей приходится на AI-оборудование и физическую инфраструктуру. Это 31,1% рынка — крупнейший сегмент по выручке. Для меня это главное: цифровое подтверждение, что AI-рынок держится [3] не только на моделях, приложениях и промптах, а на «железе». Но дальше начинаются интересности.
Самый большой сегмент оборудования — вычислительное «железо». Первый вопрос, который возник у меня как у человека из энергетики: а электричество забыли посчитать в этом сегменте?
Как выяснилось через пару скроллов, не забыли. Просто в бизнес-логике энергетику пока сознательно оставляют за границей рынка AI. Давайте разбираться, почему и какие здесь риски. Насколько точно картина без энергетики передаёт реальные возможности запуска новых AI-проектов?
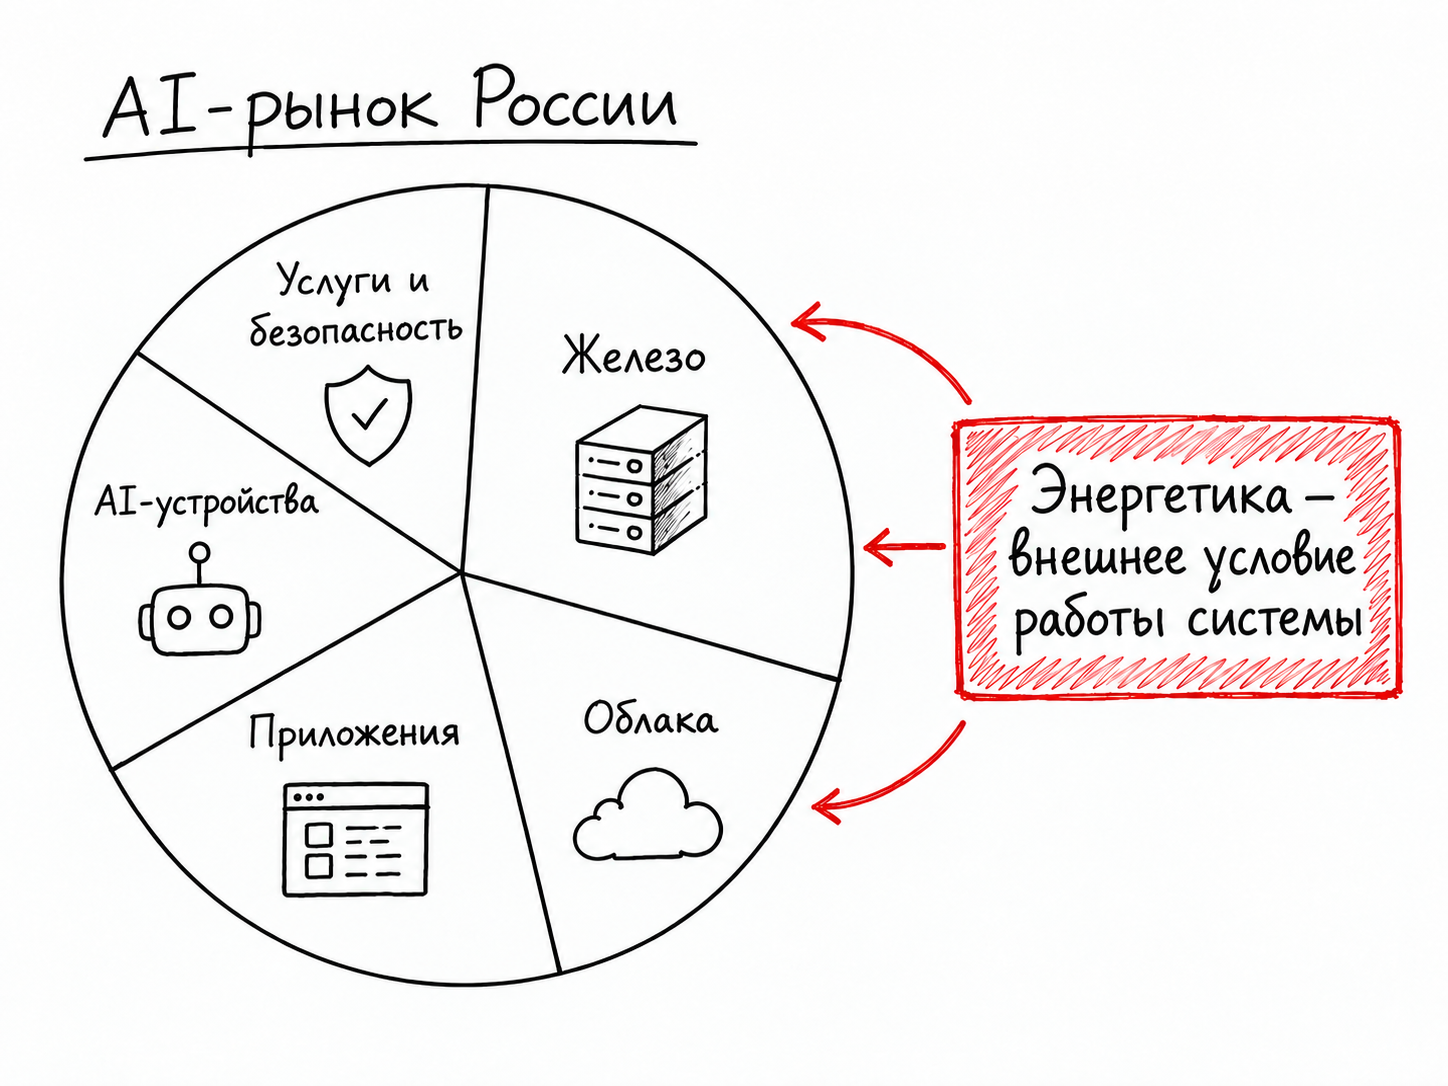
Парадокс продуктовой логики AI-рынка
В основе исследования — продуктовая логика с тремя базовыми уровнями:
-
Оборудование и серверы;
-
Облака и платформы;
-
Приложения.
Есть ещё доля умных пользовательских устройств, «AI-проводников». Услуги и кибербезопасность проходят через базовые уровни как формирующиеся сегменты рынка. То есть всего в AI-рынке выделено шесть сегментов. Энергетики среди них нет.
Подход обосновали: энергетика обслуживает вообще всю экономику, а не только AI. Я не спорю с методологией исследования, потому что для ИТ-рынка она понятна. У инженеров-энергетиков другой угол зрения [4].
Мы сами в эту стену упёрлись. Начали с разработки моделей и прикладных сервисов — и в итоге пришли к тому, что под AI нужно проектировать собственную инженерную базу: питание, охлаждение, резервирование, мониторинг и безопасность.
Вот пример. Для ЦОДов уже начинают проектировать свою газовую генерацию на десятки и сотни мегаватт. Если это AI-ЦОД, то стоимость строительства и эксплуатации распределённого энергоцентра включается в себес AI-сервиса. Новый энергоактив существенно влияет на затраты, сроки и пул ответственных за проект.
Короче, 98 млрд рублей — это то, что уже внутри AI-рынка. Границы рынка не всегда соответствуют нужным условиям запуска проектов. Непредвиденная статья затрат (в нашем случае это энергетика) может оказаться критическим ограничением: если доступная мощность не появится в срок, AI не на чем будет работать, и проект встанет.
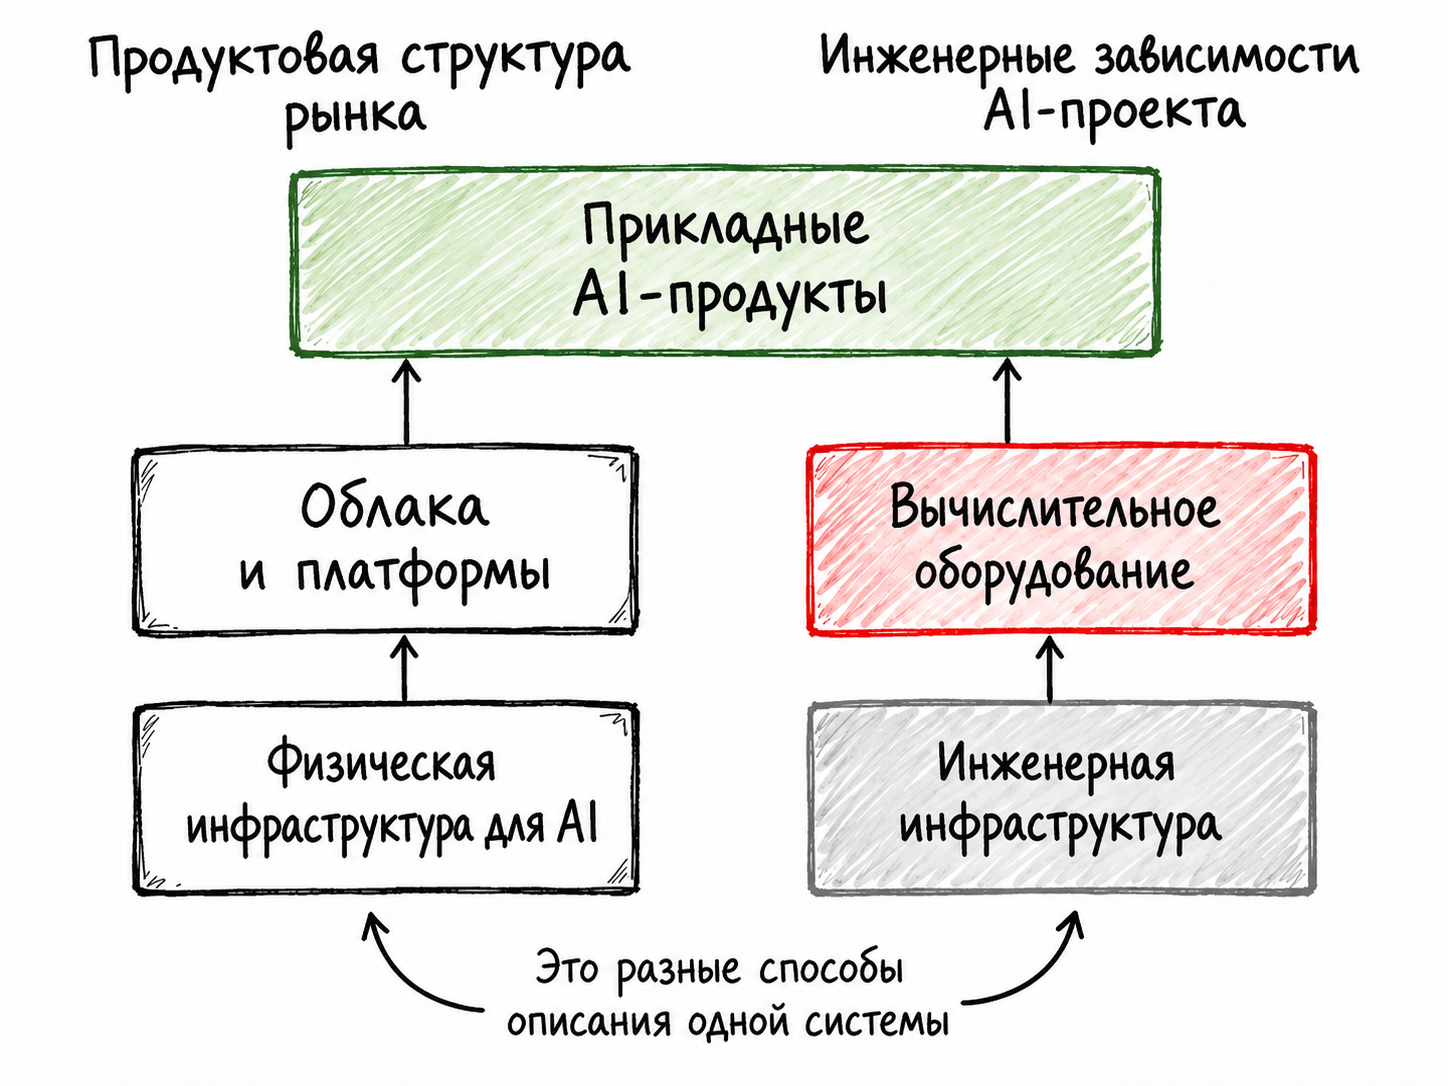
Облака и пилоты не отменяют розетку
AI-рынок ориентирован на B2B. Частично бизнес работает в облаках, частично — запускает AI-пилоты на своих или арендованных мощностях. В общем, интенсивно осваиваем модели.
Свои GPU в целом можно не покупать и уйти в облако. Но серверы, электричество и охлаждение в таком случае не отменяются — просто счёт за них приходит уже облачному провайдеру. Значит, потребность [5] рынка в них остаётся.
Количество пилотов в ближайшем будущем сократится. Бизнесу невыгодны затяжные эксперименты — нужны реальные, надёжные AI-инструменты, встроенные в процессы и понятные в использовании. Только после их появления можно продолжать «пилотировать» гипотезы.
Чтобы перейти от пилота к промышленной эксплуатации, нужны мощности и контур ответственности. Чем теснее AI-сервис связан с реальным бизнес-процессом, тем осязаемее становятся задачи по питанию, охлаждению и диспетчеризации. На этом этапе AI перестаёт быть только ИТ-темой, и в проект заходят CIO, CISO, энергетики, техдиректора и владельцы бизнес-процессов.
И вот мы снова упираемся в инженерку — причём не только в энергетику, а во всю ЦОД-инфраструктуру. На мой взгляд, в структуре AI-рынка постепенно придётся учитывать распределённую генерацию и модульные дата-центры [6] для AI-нагрузок.
(Не)стыковка ответственности
Сейчас AI-рынок сильно фрагментирован. Отдельно есть поставщики GPU и серверов. Отдельно — ЦОДы и облака. Отдельно — разработчики моделей. Отдельно — интеграторы и так далее.
Системные интеграторы есть. Но распределение зон ответственности при запуске и эксплуатации AI-проектов пока непрозрачно.
Причина простая: даже когда поставщик каждого отдельного решения силён на своём участке, если техрешения не согласованы заранее, при запуске вскроются проблемы — и исправлять их постфактум будет сложно и затратно.
Эта проблема существует практически во всех инженерных системах и отраслях. Приведу простой пример из энергетики. Электростанцию, распределительное оборудование и систему управления собирают разные поставщики. При пусконаладке на объекте всё по отдельности работает хорошо, а вместе не запускается как надо, потому что каждый из поставщиков закрывал свою часть без согласования с другими компонентами энергосистемы.
Переведём пример на «инженерно-аишный»:
-
Подобрали серверы, но тепловую модель не посчитали.
-
Охлаждение заложили, но аварийные сценарии не проверили.
-
Платформу запустили, но не определили, кто контролирует качество ответов.
Список можно продолжать бесконечно. Суть: инженерка работает, софт работает, сеть работает — а система целиком нестабильна.
Энергетика может оставаться за границами статистики AI-рынка, но за границами реального проекта её оставить нельзя. Поэтому я ожидаю роста спроса на тех, кто способен связать питание, охлаждение, вычисления и программную часть в работающую систему и взять ответственность за её запуск и эксплуатацию. На крупных AI-площадках компетенции интегратора будут определять, превратятся ли мощности в работающий сервис.
Автор: psm_medved
Источник [7]
Сайт-источник BrainTools: https://www.braintools.ru
Путь до страницы источника: https://www.braintools.ru/article/35830
URLs in this post:
[1] исследования AIANA: https://aiana.ru/research/rai-2026-ru/
[2] логично: http://www.braintools.ru/article/7640
[3] AI-рынок держится: https://habr.com/ru/companies/psm_unlim/articles/1046576/
[4] зрения: http://www.braintools.ru/article/6238
[5] потребность: http://www.braintools.ru/article/9534
[6] модульные дата-центры: https://habr.com/ru/companies/psm_unlim/articles/1055408/
[7] Источник: https://habr.com/ru/companies/psm_unlim/articles/1083150/?utm_source=habrahabr&utm_medium=rss&utm_campaign=1083150
Нажмите здесь для печати.