


Данные Bessemer и Bain, российская специфика и схема перехода от работающей модели к поддерживаемому медицинскому продукту.
В январе текущего года я ознакомился с отчётом инвестиционной компании Bessemer Venture Partners «State of Health AI 2026» [2], который объяснял, почему новое поколение компаний, занимающихся медицинским ИИ в США, масштабируется быстрее, демонстрирует более сильную экономику на единицу продукции и оправдывает высокую оценку. Данный отчёт предлагал основателям стартапов довольно чёткие указания о том, где существуют возможности на административном, клиническом, потребительском и инфраструктурном уровнях здравоохранения Америки.
Сентябрь 2026 года завершился другим отчётом Bessemer «The 2026 Healthcare AI ROI Scorecard» [1]. Руководители 226 медицинских, страховых и фармацевтических компаний США оценивали рентабельности инвестиций в ИИ в здравоохранении на 2026 год и рассуждали о том, почему отдача от ИИ пришла быстрее и выше, чем ожидалось.
Ознакомившись с последним из них, я вдохновился на написание этой статьи. Поехали.
Мне не раз приходилось видеть, как красивая презентация и убедительная демонстрация технологии создавала ощущение, будто та или иная задача уже решена. Клиника же готова купить не демонстрацию, а результат, который должен повторяться в обычной работе, выдерживать интеграцию с медицинскими информационными системами, не создавать новых рисков и окупать затраты после того, как завершился пилотный проект и прошла первоначальная эйфория команды.
С медицинским ИИ сейчас происходит именно такой переход. Дело уже не в том, умеет ли модель писать текст, обрабатывать изображение или формировать рекомендацию, а в том, какой участок процесса она меняет, кто получает положительный финансовый или клинический эффект и способен ли он сохраняться в ходе рабочей эксплуатации. Два материала Bessemer Venture Partners за 2026 год помогают увидеть эту разницу, но читать их нужно с пониманием того, что именно они измеряют [1, 2]. (Прим. авт. Bessemer Venture Partners (BVP) – одна из старейших и крупнейших американских венчурных и инвестиционных компаний. Объём под управлением (AUM): около $20 млрд. Известные инвестиции: Shopify, LinkedIn, Pinterest, Twilio, Perplexity, Toast. Ключевые направления: облачные технологии, SaaS, вертикальный софт, здравоохранение, а также активные инвестиции в искусственный интеллект).
Два отчёта, два разных вопроса
В январском State of Health AI 2026 Bessemer описывает рынок с позиции венчурного инвестора: динамику частных и публичных компаний, инвестиционные потоки, модели быстрого роста и признаки нового поколения HealthTech. В сентябрьском The 2026 Healthcare AI ROI Scorecard вместе с Bain & Company авторы анализируют опрос 226 руководителей организаций здравоохранения по 65 сценариям применения ИИ, стараясь понять, где участники уже видят экономическую отдачу и что мешает перейти от пилотного проекта к промышленной эксплуатации.
Это полезные источники, но не клиническое испытание и не независимый аудит бухгалтерских результатов. State of Health AI представляет инвестиционный взгляд Bessemer. ROI Scorecard опирается на самооценки участников опроса, работающих преимущественно в американской системе здравоохранения. Эти данные позволяют увидеть направления и управленческие механизмы, но не гарантируют такую же окупаемость конкретной российской клинике.
Где деньги уже видны
Самый цитируемый результат ROI Scorecard выглядит впечатляюще: участники закладывали около 24 месяцев до окупаемости, а сообщённая фактическая отдача в среднем появилась примерно за 12 месяцев и превысила затраты примерно в 3,5 раза. В 54% рассмотренных сценариев руководители отмечали существенную отдачу в течение первого года. Однако это среднее значение самооценок по разным сценариям, а не обещание, что любой проект принесёт 3,5 доллара на каждый вложенный.
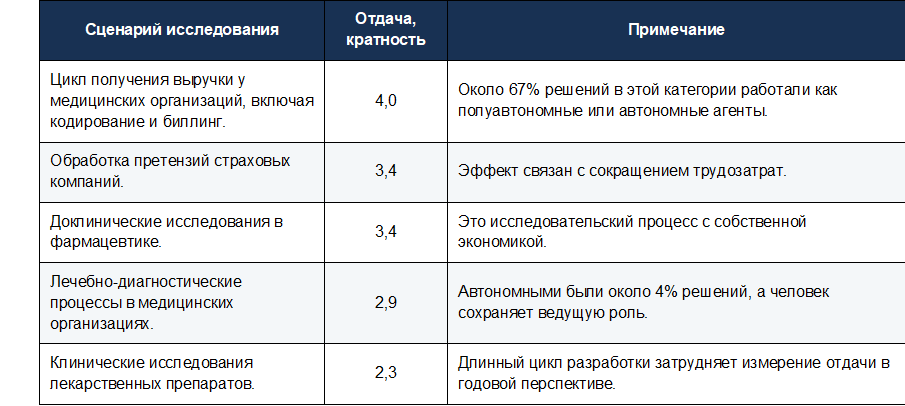
На первый взгляд может показаться, что управленческий ИИ показал большую ценность, чем клинического. Однако, я бы не спешил с выводами. Административный процесс проще измерить: сколько заявок обработано, сколько ошибок исправлено, сколько времени занимает операция и сколько выручки удаётся не потерять. Клиническая польза может выражаться в полноте информации, более своевременной оценке риска, качестве врачебного решения или доступности помощи, а её экономический результат нередко проявляется иначе и не укладывается в короткий период наблюдения.
Важна и автономность. По данным Bessemer, примерно две трети решений в цикле получения выручки уже использовали полуавтономных или автономных агентов, тогда как в клинической работе таких решений было около 4%. Там, где задачу можно формализовать и проверить по результату, организации готовы передавать системе больше операций. В клинической практике к точности модели добавляются доверие врача и распределение ответственности.
Предупреждение Рэя Далио сбылось
Отвлечёмся ненадолго. Основатель крупнейшего в мире хедж-фонда и американской инвестиционной компании Bridgewater Associates Рэй Далио 7 октября 2026 года на конференции Forbes Global CEO Conference в Сингапуре назвал ИИ «классическим пузырём» и предупредил, что тот может начать сдуваться. По его оценке, для финансирования ИИ привлекается очень много заёмных средств, а при росте ставок именно в такой момент пузыри обычно и начинают лопаться. Важна и осторожность формулировки: Р. Далио сказал, что «мы находимся в части цикла, которая предшествует лопанью, и приближаемся к ней» [3].
И вот, пока я работал на этой статьёй в свободное от основной работы время, прокрастинировал и занимался перфекционизмом, переписав этот текст раз пятнадцать, риски вовсю реализовались.
Масштаб падения таков. После выборов, прошедших в США 3 ноября, обвал на фондовом рынке не замедлил себя ждать. С 5 ноября технологические компании прямо или косвенно связанные с ИИ и производители чипов пережили худший день с апреля 2025 г. За одну из сессий рынок акций технологических гигантов потерял от 2,3 до 2,5 триллионов долларов. Перед этим на протяжении трёх недель американские фондовые индексы уже снижались.
Пострадавшие компании и секторы. NVIDIA потеряла сотни миллиардов долларов капитализации (акции проседали более чем на 6 – 9% за сессию). Производители чипов памяти и оборудования (Broadcom, Marvell Technology, Credo Technology) рухнули на 10 – 13%, а Micron и AMD на 15 – 18%. Специализированные ИИ-инфраструктуры и дата-центры (CoreWeave, Applied Digital) потеряли от 10% до 15% стоимости, Nebius Group и IREN уходил в минус на 15 – 20%. Технологические гиганты (Alphabet, Amazon, Microsoft) также оказались под давлением и снизились на 2 – 9%, Tesla на 10,6%.
Главными причинами считаются:
1. Сомнения в окупаемости. Инвесторы заговорили о том, что ИИ-пузырь перегрет. По оценкам аналитиков Sequoia, для оправдания многотриллионных вложений в инфраструктуру ИИ-сектору потребуется генерировать около $3 триллионов годового дохода, у Bain оценка ниже ($2 трлн).
2. Политические риски и регулирование. На фоне политических сдвигов в США усилились опасения по поводу жесткого контроля над строительством энергоемких дата-центров, против чего активно выступают местные жители и часть политиков.
3. Разочарование от отчётов. Опубликованные квартальные отчёты ряда техногигантов показали гигантские расходы на ИИ при туманных сроках возврата этих инвестиций.
Произошёл новый виток в спорах о том, будет ли окупаемость инвестиций в ИИ достаточно быстрой, чтобы оправдать эйфорию вокруг него. Лично меня происходящее настораживает. Я опасаюсь, что разочарование приведёт к глобальному недоверию к этой технологии.
Для руководителя российской медицинской организации котировки зарубежных компаний – не инструмент принятия решений. Однако вопрос, который стоит за этим всем, касается и нас: как отличить реальную пользу ИИ-решения от завышенных ожиданий? Для клиники я свожу его к трём основным фильтрам. Первый: есть ли измеримый результат в рублях, минутах или клинических показателях и измерен ли исходный уровень до внедрения. Второй: понятен ли платёжный механизм, то есть кто и за счёт чего оплатит решение, когда пилотный этап закончится. Третий: кто будет поддерживать систему, например, через год, когда внимание переключится на другие задачи.
Почему ИИ ещё не стал привычным инструментом в клинической практике
В отчёте Bessemer отмечается различие между распространением технологии и доверием к её рекомендациям. В 2025 году 84% участников предыдущего опроса ожидали, что генеративный ИИ изменит процесс принятия клинических решений на горизонте трёх – пяти лет. Годом позже 71% участников нового исследования говорили, что такое изменение уже происходит. При этом только 46% сообщали о доверии к ИИ-инструментам при принятии клинических решений, а 77% указывали, что рекомендации таких инструментов отклоняются более чем в половине случаев. Кроме того, 58% опрошенных медицинских организаций считали, что основная ответственность за решения с участием ИИ лежит на лечащем враче.
Уточню, что это ответы участников опроса – руководителей компаний. Показатели описывают сообщённое отношение и поведение, но не измеренную частоту ошибок или отказов в реальной клинической системе. Тем не менее противоречие очевидно: организация получает потенциальную выгоду от внедрения, а врач продолжает отвечать за результат лечения. Полагаю, осторожность специалиста не выглядит упрямым консерватизмом, а является нормальной реакцией на риск.
Это согласуется и с платёжной стороной рынка. Около 48% опрошенных страховых компаний не были готовы оплачивать полностью автономную помощь ИИ. Я читаю это как сигнал в пользу систем, которые, помогают специалисту лучше работать с информацией, сортировать обращения или оценивать риски, а не пытаются заменить решение, принимаемое врачом.
Российский контекст
Американскую экономику нельзя проецировать на российские реалии один к одному в силу отличия правового поля и инвестиционного климата. Механизм полезен как пример, но американский коэффициент окупаемости не становится от этого плановым показателем для российской клиники. На мой взгляд в сравнении у нас в отечестве дела обстоят весьма скромно.
Фактический оборот специализированных разработчиков медицинского ИИ в России за 2025 год оценивался по рейтингу «Здрав AI 2025» [11] на уровне до 1,5 млрд. рублей. При этом в тех же материалах встречаются оценки потенциальной ёмкости рынка 64,4 млрд. рублей и прогнозы на 2030 год в диапазоне 78 – 121 млрд. рублей. Это показатели разного типа: оборот, потенциальная ёмкость и прогноз не должны стоять в одной колонке как сопоставимые величины.
Государство – главный заказчик и главный регулятор. Лидеры рейтинга «Здрав AI 2025» («Webiomed», «Третье мнение», «Цельс») зарабатывают преимущественно на госконтрактах и программах ОМС, поэтому доход компаний зависит от решений Минздрава РФ больше, чем от выбора отдельных частных клиник.
Размер рынка: цифры расходятся на порядок
Оценки несопоставимы, потому что измеряют разное: фактический оборот, «потенциальную ёмкость» и прогнозы.
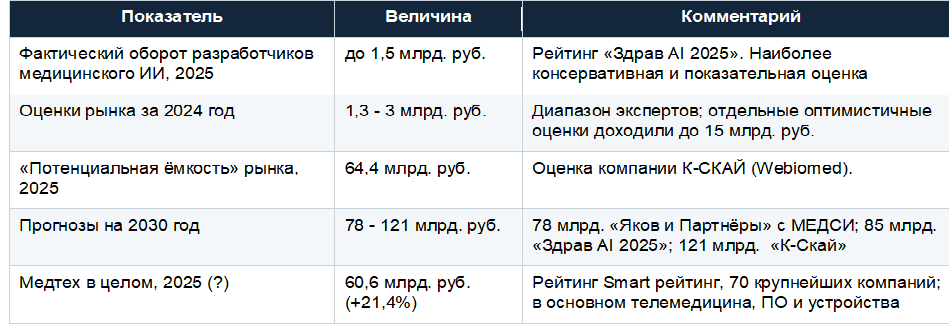
Кратный разрыв между фактическим оборотом (около 1,5 млрд руб.) и прогнозами 2030 года (до 121 млрд руб.) – главный риск для инвесторов: прогнозы предполагают, что появятся модель оплаты и массовые закупки. Это та же логика, что и в предупреждении Р. Далио, но применённая к нашему рынку: ожидания надо сопоставлять с фактическим оборотом. Для инвестора или потенциального заказчика, который выбирает проект для внедрения: не доверяйте слайду «потенциал рынка» и просите показать выручку и долю грантов в ней.
Где в России появляются деньги от внедрения ИИ
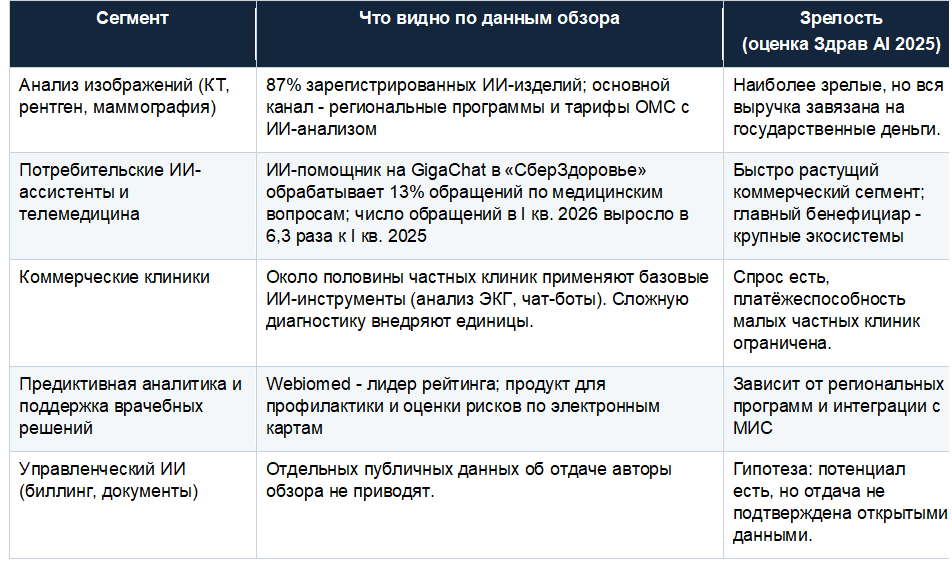
Обзор «Здрав AI 2025» показывает: среди российских разработчиков медицинского ИИ нет компаний масштаба американских лидеров. Приведённые ниже показатели – это данные самих компаний в открытых источниках.
«СберЗдоровье» (ООО «Инновационная медицина») по итогам 2025 года увеличила общий доход до >12,8 млрд руб (+33,8% к 2024 г.), а прибыль до налогообложения с >1,04 млрд руб. до >3,9 млрд. руб. (около ×3,76 раза). Выручка по отчётности 11,9 млрд рублей и чистая прибыль выросла с 0,84 до 2,91 млрд рублей, то есть в 3,5 раза. Компания является лидером медтех-рейтинга. Не считается «чистым» ИИ-разработчиком, т.к. ИИ – не единственный источник выручки.
«Платформа Третье Мнение» (ООО «ПТМ»). Сервисы в 70 регионах, около 10 млн исследований в 2025 г. Доход за 2025 г. >270 млн руб., в 2024 г. >150 млн руб. (+79,8% к 2024 г.). Цифра включает выручку, гранты и субсидии по данным компании. При этом прибыль за 2024 г. составила >1,1 млн руб., а по итогам 2025 г. >7,2 млн руб.
«Webiomed» (ООО «К-СКАЙ»). По данным рейтинга «Здрав AI 2025» занимает 1-е место в ТОП-10 компаний, внедряющих ИИ-сервисы. По открытым данным бухгалтерской отчётности организации в 2024 г. доход составил >151 млн. руб., а расходы >144 млн руб. В 2025 г. доход составил >105 млн руб. и расходы >183 млн руб. Таким образом, снижение дохода составляет около 30%.
«Цельс» (ООО «Медицинские скрининг системы») – 2-е место в «Здрав AI 2025» в ТОП-10 компаний, внедряющих ИИ-сервисы. Доходы/расходы в 2024 г. >102,5/164,7 млн руб., в 2025 г. – >135/177 млн руб.
Посудите сами, что это значит. Я объясняю показатели «Webiomed» и «Цельс» стадиями развития стартапов, привлечением инвестиционных средств, которые, надеюсь, вкладываются в развитие продукта.
Что из этого следует. Самый явный финансовый успех показали не специализированные ИИ-стартапы, а крупная цифровая экосистема, у которой есть трафик, клиентская база и собственные модели. У специализированных разработчиков рост кратный, но от низкой базы, и значительная часть дохода связана с госконтрактами и грантами.
Ограничения и практические выводы:
• Зависимость от бюджета: длительные согласования и сдвиг контрактов на конец года сдерживают выручку.
• Стоимость капитала: высокая ключевая ставка удорожает финансирование. Инвестиции в российский медицинский ИИ в 2018 – 2025 гг. составили около 4,7 млрд руб. за 264 сделки, включая гранты. На мой взгляд маловато.
• Данные для обучения: ограничения на сбор обезличенных данных остаются барьером.
• Технологический суверенитет: требования к локализации данных и к российским юрлицам одновременно поддерживают отечественных разработчиков и ограничивают доступ к зарубежным моделям.
• Для руководителей клиник: наиболее подтверждённый эффект сегодня в анализе изображений и ИИ-ассистентах для пациентов. Управленческий ИИ стоит тестировать на узких процессах с измеримой экономией.
• Для разработчиков и инвесторов: строить продукт вокруг понятного платёжного канала (тариф ОМС, региональная программа, для сетевых клиник – собственный бюджет), закладывать длинные циклы согласования, сопоставлять «потенциал» с фактическим оборотом и отдельно смотреть на долю грантов.
Что я предполагаю: ближайший реалистичный путь окупаемости для частной клиники в автоматизации рабочих процессов: документация, маршрутизация, контакт-центр, фронт-офис и управление циклом получения выручки. Там мы можем сами посчитать эффект. Это тоже гипотеза, т.к. открытых российских данных об отдаче систем поддержки управленческих решений ИИ нет.
По имеющимся в обзоре [11] данным, наиболее зрелая коммерческая зона в российском медицинском ИИ связана с анализом медицинских изображений и крупными цифровыми экосистемами, тогда как публичных подтверждений окупаемости управленческого ИИ для российских клиник заметно меньше. Вот почему мой практический вывод здесь не в том, что ведение документов, контакт-центр или маршрутизация пациентов обязательно окупятся быстрее лечения или диагностики, а в том, что именно для этих сценариев клиника может самостоятельно измерить исходный процесс и проверить экономический эффект на собственных данных.
Не будучи специалистом в финансовых рынках, осторожно предположу, что сценарий американского фондовой биржи не станет прогнозом и для российской ИТ-сферы. Он напоминает руководителю: инвестиционные ожидания могут расти быстрее, чем подтверждённая unit-экономика отдельного решения. Для клиники это повод проверить, выдержит ли покупка ИИ-решения обычный годовой рабочий цикл.
Как проверить пользу до покупки
Перед пилотом я бы выбрал один конкретный процесс и зафиксировал исходный уровень. Для документации это может быть среднее время врача на оформление записи и доля документов, требующих существенной правки. Для контакт-центра – доля пропущенных обращений, время ответа и конверсия обращения в запись. Для цикла получения выручки – доля возвратов, неоплаченных услуг. Не нужно начинать с десяти показателей, а лучше взять один-два, которые действительно отражают задачу. Предлагаю придерживаться следующих принципов:
1. Считать полную стоимость владения, а не только лицензию: интеграцию с МИС, обучение, изменение процессов, обслуживание, контроль качества, защиту данных и работу сотрудников, которые проверяют результат ИИ.
2. Договориться о критерии успеха до запуска. Формулировка «врачам понравилось» не заменяет измерения, а пилотный проект без критериев остановки легко превращается в бессрочный расход.
3. Проверить, сколько клиентов поставщика действительно используют это решение в промышленной эксплуатации, а не только тестируют его. Сам факт наличия пилотов не доказывает, что интеграция и поддержка выдержали ежедневную нагрузку.
4. Назначить ответственного за результат внутри клиники. Он должен отвечать не за число активных пользователей, а за качество процесса, метрики, обратную связь, безопасность и решение о масштабировании.
5. Определить заранее, кто и как разбирает ошибку, как отменяется результат работы ИИ-сервиса, и какая версия системы использовалась. Это особенно важно, если результат может повлиять на решение врача и(или) оформление медицинской документации.
Российские регуляторные требования: что нельзя оставить на потом
Правовой режим зависит от конкретного назначения продукта, данных и процесса внедрения. Ниже привожу обзор основных точек внимания, без юридического заключения.
· Персональные данные и врачебная тайна. Сведения о здоровье относятся к специальным категориям персональных данных по Федеральному закону № 152-ФЗ [4] , а сведения о факте обращения за медицинской помощью, состоянии здоровья и диагнозе защищаются врачебной тайной по статье 13 Федерального закона № 323-ФЗ [5]. До передачи данных внешнему сервису нужно установить правовое основание, роли сторон, состав передаваемого контекста, место обработки и условия использования данных для обучения.
· Электронная медицинская документация. Действует приказ Минздрава России от 25 марта 2026 года № 209н, вступивший в силу 1 сентября 2026 года и заменивший приказ № 947н [6]. Требования к медицинским информационным системам определяет также приказ Минздрава № 911н от 24.12.2018 г [7] . Практически я бы проектировал результат ИИ как черновик, который врач проверяет и подтверждает предусмотренным способом, с сохранением истории изменений.
· Медицинское изделие. Если программное обеспечение квалифицируется как медицинское изделие, применяется порядок регистрации по постановлению Правительства РФ № 1684 от 30.11.2024 г [8]. Приказ Минздрава № 4н от 6 июня 2012 г. в редакции от 24.06.2025 г., относит программное обеспечение с применением технологий ИИ, являющееся медицинским изделием, к классу риска 3 [9].
· Большие фундаментальные модели. Федеральный закон от 26 июля 2026 года № 243-ФЗ регулирует разработку, внедрение и применение больших фундаментальных моделей ИИ [10]. Он не отменяет требований к медицинским данным, врачебной тайне или регистрации медицинского изделия. Конкретные положения закона вводятся поэтапно, поэтому перед закупкой нужно смотреть актуальную норму, применимую именно к выбранной модели и сервису.
Главный практический вывод таков: медицинский ИИ по результату конкретного процесса. В американском опросе деньги уже появились преимущественно там, где задачу можно формализовать и передать машине. Для российской клиники первый правильный шаг – найти процесс, где результат измерим, определить правила работы с данными и ответственностью, а затем проверить эффект на своей базе. Это менее эффектно, чем проводить «ИИ-трансформацию» на эйфории, зато даёт управленческое решение, которое можно защитить цифрами.
Источники
1. Bessemer Venture Partners, The 2026 Healthcare AI ROI Scorecard. https://www.bvp.com/atlas/the-2026-healthcare-ai-roi-scorecard.
2. Bessemer Venture Partners, State of Health AI 2026. https://www.bvp.com/atlas/state-of-health-ai-2026.
3. Billionaire Ray Dalio Warns AI Bubble Could Soon Burst. https://www.forbes.com/sites/fionariley/2026/10/07/billionaire-ray-dalio-warns-ai-bubble-could-soon-burst/.
4. Федеральный закон “О персональных данных от 27.07.2006 № 152-ФЗ, статья 10 «Специальные категории персональных данных».
5. Федеральный закон от 21.11.2011 г. № 323-ФЗ «Об основах охраны здоровья граждан в Российской Федерации», ст. 13, 38.
6. Приказ Министерства здравоохранения Российской Федерации от 25.03.2026 № 209н “Об утверждении Порядка организации системы документооборота в сфере охраны здоровья в части ведения медицинской документации в форме электронных документов”.
7. Приказ Министерства здравоохранения Российской Федерации от 24.12.2018 № 911н “Об утверждении Требований к государственным информационным системам в сфере здравоохранения субъектов Российской Федерации, медицинским информационным системам медицинских организаций и информационным системам фармацевтических организаций”.
8. Постановление Правительства Российской Федерации от 30.11.2024 № 1684 “Об утверждении Правил государственной регистрации медицинских изделий”.
9. Приказ Минздрава России от 06.06.2012 № 4н «Об утверждении номенклатурной классификации медицинских изделий».
10. Федеральный закон от 26.07.2026 № 243-ФЗ «О поддержке развития технологий искусственного интеллекта в Российской Федерации».
11. Рейтинг «Здрав AI 2025» – независимое исследование рынка ИИ-сервисов в здравоохранении (организаторы «Цифровая медицина», Фонд «Сколково»), https://цифроваямедицина.рф/zdravai2025
12. MEDTech. Рейтинг технологических решений в области медицины. https://smartranking.ru/ru/ranking/medicinskie-tehnologii/
Автор: Vladlen_Babkin

