


Всем привет!
В предыдущих статьях я разбирал локальный инференс: на каком железе запускать большие языковые модели и как подключить их к Claude Code. Локальные модели хороши тем, что за каждый токен платить не нужно. Но в корпоративной практике основная нагрузка приходится на облачные модели OpenAI, Anthropic и Google, и вопрос их стоимости становится для продуктовых команд одним из ключевых при планировании.
При этом картина складывается противоречивая. Исследователи фиксируют, что «интеллект» дешевеет на порядок в год. Однако новые флагманские модели 2026 года вышли дороже предшественников, провайдеры урезают лимиты подписок, а корпоративные расходы на ИИ продолжают расти.
В этой статье я попробую разобраться, как устроено ценообразование фронтирных моделей, на чём на самом деле зарабатывают OpenAI и Anthropic, окупаются ли подписки и чего ждать от цен в горизонте одного-трёх лет.
Постановка задачи и источники
Статья отвечает на пять вопросов:
-
Сколько стоят токены сейчас — по прайсу и фактически?
-
Обоснованы ли эти цены экономически?
-
Прибыльны ли подписки для провайдеров?
-
Как будут меняться цены в 2027–2029 годах?
-
Что из этого следует для компаний и для специалистов?
Отдельно стоит сказать о методике. Значительная часть поисковой выдачи по теме цен на ИИ в 2026 году — это автоматически сгенерированные «справочники» без авторов и ссылок. Поэтому я опирался на три группы источников:
-
первичные документы: проспект Anthropic для выхода на биржу (регистрационная форма S-1), пресс-релизы Gartner, индекс корпоративных расходов Ramp, исследования Epoch AI и Стэнфордской лаборатории цифровой экономики;
-
авторские аналитические разборы с открытыми расчётами: Martin Alderson, Ethan Ding, Chris Zeoli, Tomasz Tunguz, Torsten Slok (Apollo), Matthias Bastian (The Decoder);
-
финансовые показатели OpenAI по публикациям The Information и The Wall Street Journal. Компания не раскрывает отчётность, поэтому эти данные следует рассматривать как оценочные.
Ссылки на источники приведены в тексте, полный список — в конце статьи.
Сколько стоят токены сейчас
К концу 2026 года рынок сложился в трёхуровневую структуру:
-
сверхфлагманы — Claude Fable 5.1 и GPT-6 Astra;
-
рабочие флагманы — Claude Opus 5.5, GPT-6 Sol, Gemini 3.5 Flash;
-
массовые модели — GPT-6 Luna, DeepSeek V4.1-Flash и т.п..
Цены приведены в долларах за 1 млн токенов по стандартному тарифу:
|
Модель |
Ввод |
Чтение из кэша |
Вывод |
Класс |
|---|---|---|---|---|
|
Claude Fable 5.1 (Anthropic) |
10,00 |
0,25 |
50,00 |
сверхфлагман |
|
GPT-6 Astra (OpenAI) |
10,00 |
1,00 |
50,00 |
сверхфлагман |
|
Claude Opus 5.5 (Anthropic) |
4,00 |
0,20 |
20,00 |
флагман |
|
GPT-6 Sol (OpenAI) |
2,00 |
0,20 |
10,00 |
флагман |
|
Gemini 3.5 Flash (Google) |
1,50 |
0,15 |
9,00 |
флагман |
|
DeepSeek V4.1-Flash, внепиковый тариф |
0,15 |
0,003 |
0,60 |
массовая, открытые веса |
|
GPT-6 Luna (OpenAI) |
0,10 |
0,01 |
0,50 |
массовая |
Источники: [1], [2], [3], [4].
Однако прайс-лист плохо отражает реальные затраты. По данным Ramp, средневзвешенная цена, которую американские компании фактически платят OpenAI и Anthropic, в неделю, закончившуюся 23 октября 2026 года, составила около 0,56 долл. за миллион токенов [5]. Причина в том, что в агентных сценариях основной объём приходится на повторное чтение контекста из кэша и на дешёвые модели.
Martin Alderson показал, что стоимость длинной агентной сессии определяется прежде всего ставкой за чтение кэша, а не ценой ввода и вывода [1]. Если рассчитать по его методике типовую сессию программного агента, разница между моделями оказывается очень значительной.
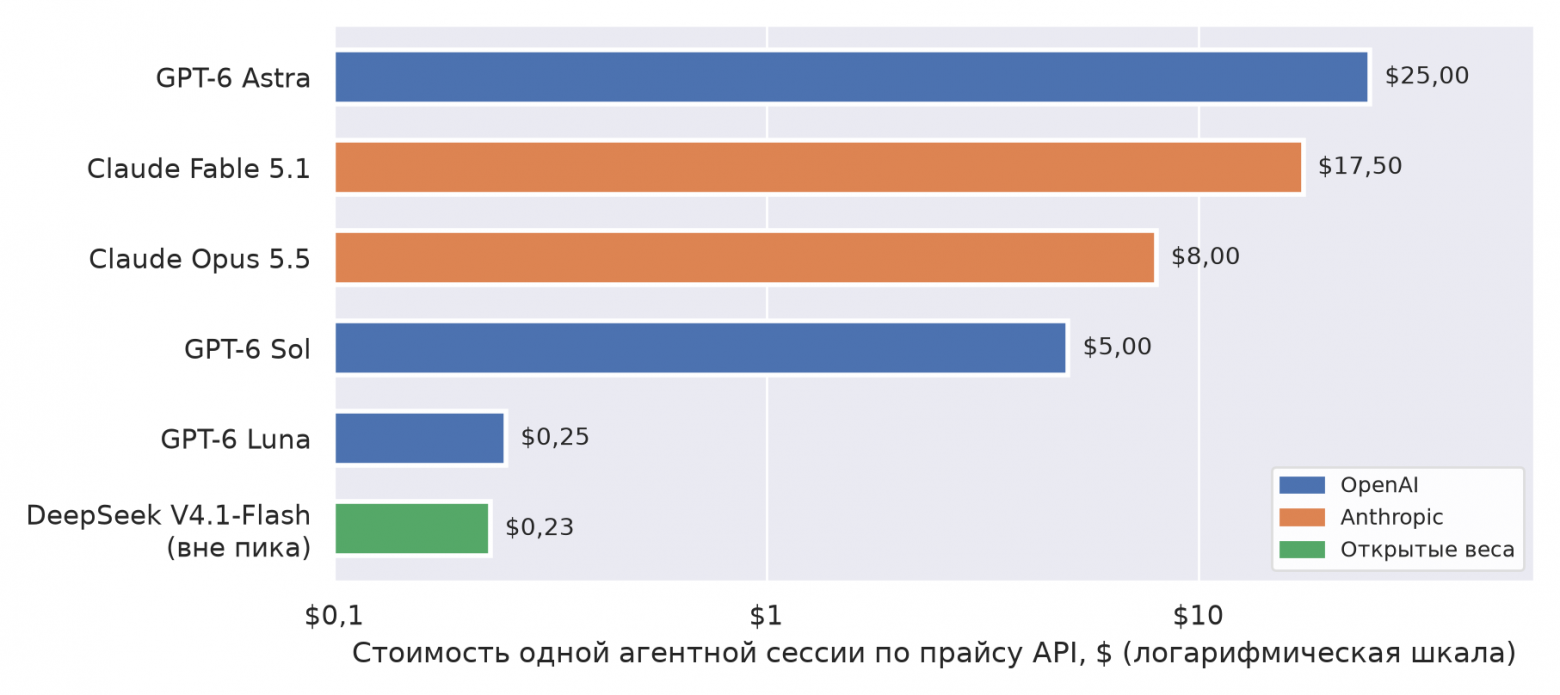
Одна и та же работа обходится в диапазоне от 23 центов до 25 долларов, то есть разница составляет два порядка. Выбор модели и архитектура кэширования влияют на итоговый бюджет сильнее, чем любые изменения прайс-листов.
Две кривые цены
Наиболее цитируемое исследование по теме — отчёт Epoch AI «The plunging price of thought» (сентябрь 2026). Полный текст отчёта мне получить не удалось, поэтому данные приведены по подробным и согласующимся между собой пересказам [6], [7].
Согласно отчёту, стоимость достижения фиксированного уровня качества с 2023 года снижается примерно в 13 раз в год. Это быстрее, чем дешевели секвенирование ДНК, вычисления и аккумуляторы. Темп максимален сразу после появления новой способности и затем постепенно замедляется. Показательный пример: результат, который в начале 2025 года стоил около 30 центов за вопрос, через полтора года достигался в сотни раз дешевле.
Тренд описывали и раньше. Guido Appenzeller (сайт a16z) в 2024 году назвал его «LLMflation» и оценил снижение в десять раз в год [8]. Epoch AI показал, что скорость удешевления сильно зависит от уровня задачи [9]. Исследователи MIT дали более консервативную оценку и отметили, что на алгоритмический прогресс приходится лишь часть эффекта [10].
Важно, однако, что это кривая для фиксированного уровня способностей. Ethan Ding обратил внимание на подмену понятий: спрос почти целиком переходит на новейшую модель, цена которой остаётся примерно постоянной, а число токенов на задачу растёт [11]. Данные это подтверждают.
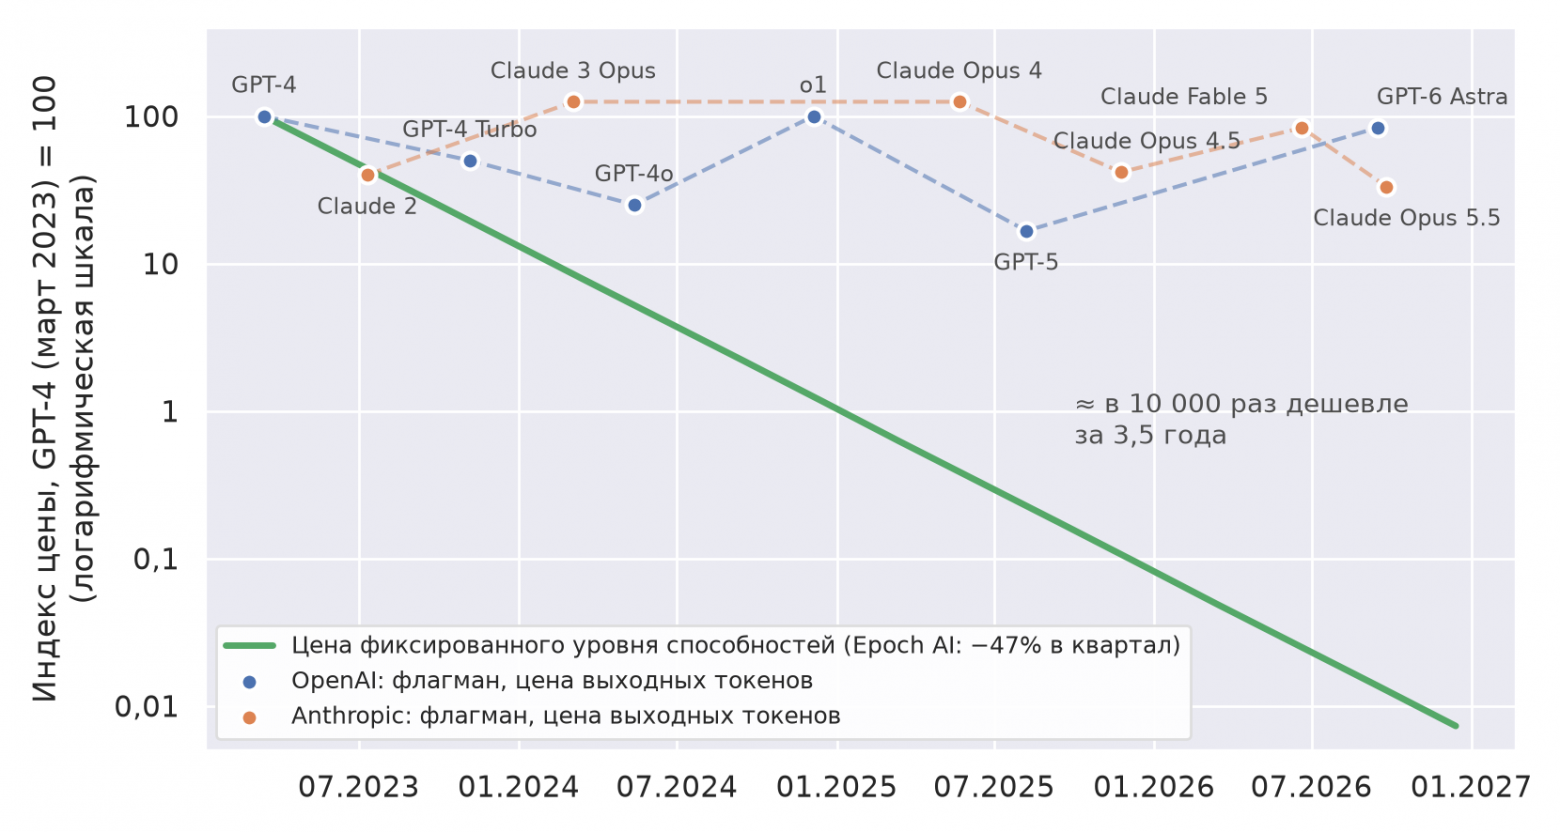
Если экстраполировать темп Epoch на период с весны 2023 года, цена фиксированного уровня снизилась примерно в десять тысяч раз (это моя оценка, а не цифра из отчёта). За то же время цена выходных токенов флагманских моделей OpenAI и Anthropic остаётся в диапазоне от 10 до 75 долл. за миллион.
В 2026 году к этому добавилось прямое подорожание новых моделей. Matthias Bastian приводит несколько примеров: Gemini 3.5 Flash стоит за токен в несколько раз дороже предшественника, а новые версии Claude при прежней цене расходуют заметно больше токенов на ту же задачу [12]. По индексу Ornn, в сентябре фактические цены закрытых моделей выросли, а цены открытой DeepSeek — снизились [13].
Обоснованы ли цены экономически
Себестоимость: первые проверяемые данные
До осени 2026 года обсуждение маржинальности LLM-провайдеров строилось на утечках и оценочных расчётах. Проспект Anthropic, опубликованный 26 октября, впервые дал проверяемые данные отчётности, по которым можно рассчитать маржу [14], [15].
Ключевой расчётный показатель — валовая маржа около 85% в первом полугодии 2026 года (сама компания маржу не раскрывает, она выводится из выручки и себестоимости). Иными словами, прямые затраты на вычисления для обслуживания запросов составляют лишь около 15% выручки. Ещё в 2024 году этот показатель был отрицательным: себестоимость почти вдвое превышала выручку. Около 80% выручки компании приносит оплата по токенам, оставшиеся 20% — подписки.
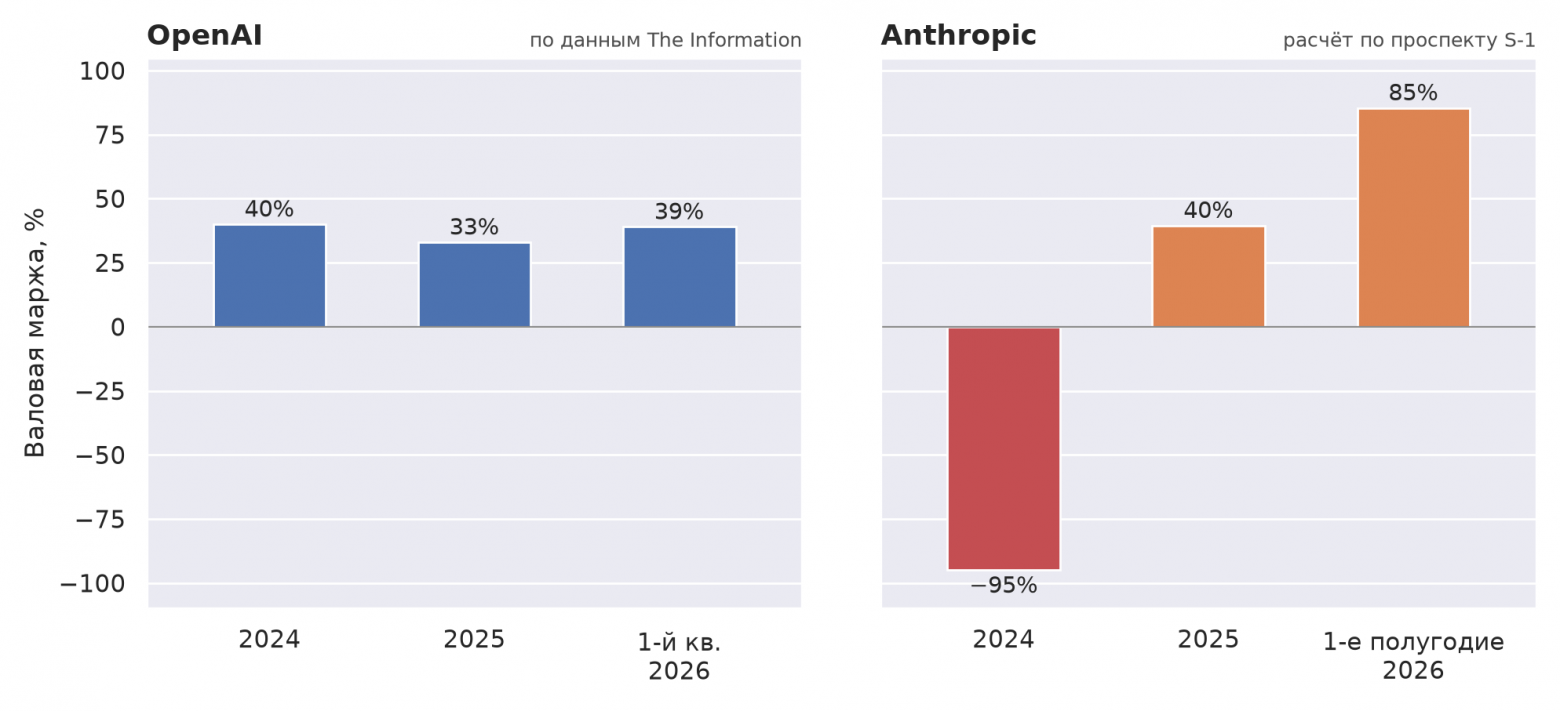
Следует сделать оговорку: почти половина выручки Anthropic проходит через облачные маркетплейсы AWS и Google Cloud, и их комиссии учтены не в себестоимости, а в коммерческих расходах. Поэтому «чистая» маржа обслуживания несколько ниже. Но порядок величины остаётся тем же: обслуживание запросов к моделям — высокомаржинальный бизнес.
Куда же уходит выручка? Структура расходов показана на рисунке ниже.
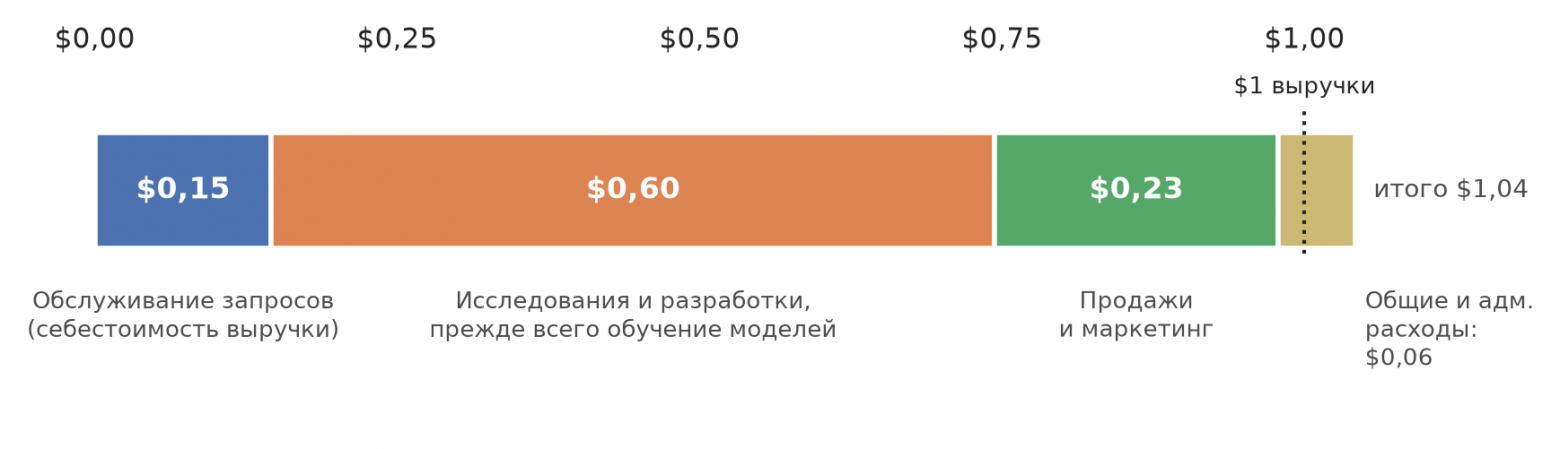
Около 60 центов с каждого доллара выручки компания тратит на исследования и разработки, прежде всего на обучение следующих моделей. Около 23 центов уходит на продажи и маркетинг, около 6 центов — на общие и административные расходы, и лишь около 15 центов — собственно на обслуживание запросов. В сумме расходы немного превышают выручку, хотя во втором квартале 2026 года Anthropic впервые за раскрытые в проспекте периоды получила операционную прибыль. Чистый убыток за полугодие несравнимо больше — около 81 млрд долл., но более 72 млрд из них приходится на неденежную переоценку конвертируемых займов и других инструментов, подорожавших вместе с оценкой компании [15].
OpenAI: иная структура бизнеса
Финансовое положение OpenAI заметно отличается. По данным, опубликованным The Information и WSJ, при выручке 5,7 и 6,7 млрд долл. в первом и втором кварталах 2026 года операционный убыток компании составил соответственно 9,3 и 12,3 млрд долл. [16], [17].
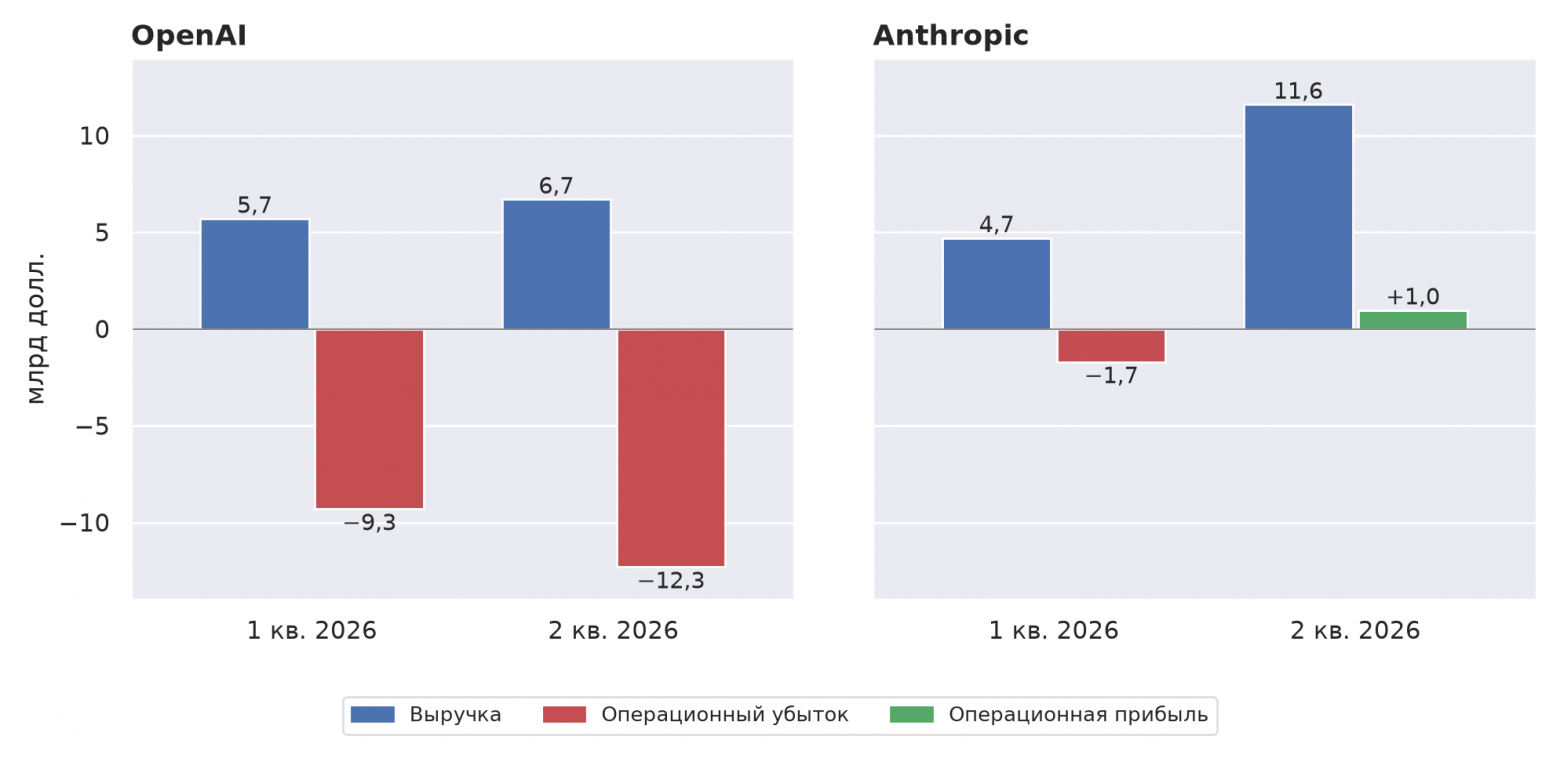
Основная причина различий — структура аудитории. Значительную часть пользователей ChatGPT составляют бесплатные и недорогие тарифы, затраты на обслуживание которых входят в себестоимость. Поэтому валовая маржа OpenAI, по данным The Information, составляла около 33% в 2025 году и 39% в первом квартале 2026 года, тогда как Anthropic зарабатывает преимущественно на корпоративных клиентах и программном доступе.
Независимые оценки себестоимости
Ещё в 2025 году Martin Alderson оценил себестоимость инференса, исходя из стоимости аренды графических ускорителей и архитектуры модели уровня DeepSeek R1 [18]. Его вывод: обработка входных токенов обходится провайдеру почти даром, основные затраты связаны с генерацией ответа, а маржа на программном доступе составляет 80–95%.
«The API business is essentially a money printer». Перевод: «Продажа доступа через API — по сути печатный станок».
В 2026 году Alderson разобрал распространённый тезис о том, что активный подписчик Claude Code за 200 долл. в месяц потребляет вычислений на 5 000 долл. [19]. По его оценке, это стоимость по розничному прайсу, а не себестоимость. Сопоставимые открытые модели у сторонних провайдеров стоят около десятой части цены Opus, и эти провайдеры работают с положительной маржой.
«Anthropic is not a profitable company. But inference isn’t why». Перевод: «Anthropic — не прибыльная компания. Но причина не в инференсе».
Чем на самом деле определяется цена
Логику отрасли сформулировал генеральный директор Anthropic Dario Amodei [20]: каждая отдельная модель окупает своё обучение, но компания остаётся убыточной, поскольку одновременно вкладывает на порядок больше в обучение следующего поколения.
«Every model is profitable, but the company is unprofitable every year». Перевод: «Каждая модель прибыльна, но компания убыточна каждый год».
В проспекте Anthropic раскрыты обязательства по закупке вычислительных мощностей на сумму свыше 265 млрд долл. (на 30 июня 2026 года) Там же компания предупреждает инвесторов о рисках ценового давления и допускает переход к оплате за результат или за выполненную задачу [21].
Таким образом, цены фронтирных моделей экономически обоснованы, но не себестоимостью токена. Их определяют три фактора:
-
необходимость окупить обучение моделей с коротким жизненным циклом;
-
премия за технологическое лидерство, которую готовы платить те, для кого разница в качестве конвертируется в деньги;
-
дефицит вычислительных мощностей в 2026 году.
Для покупателя отсюда следует простой вывод: переплата за наиболее мощную модель оправдана лишь там, где она даёт измеримый эффект. Рынок, судя по всему, это уже понимает. По данным Ramp, через месяц после запуска Claude Fable 5 на неё приходилось лишь около 6% токенов, приобретаемых у Anthropic. Экономист Ramp Ara Kharazian расценил это как признак предела готовности компаний платить за прирост качества [22].
Экономика подписок
Текущие тарифы
|
План |
Цена, долл. в месяц |
Особенности |
|---|---|---|
|
ChatGPT Go |
8 |
Модель Luna, показ рекламы (с февраля 2026 года) |
|
ChatGPT Plus |
20 |
Модель GPT-6 Sol, лимиты на агентное программирование сокращены |
|
ChatGPT Pro |
100 / 200 / 500 |
Тариф за 500 долл. запущен в конце сентября 2026 года |
|
Claude Pro |
20 |
Лимиты на пятичасовое окно и на неделю |
|
Claude Max |
100 / 200 |
В 5 и 20 раз больше лимитов Pro, сверх лимита — оплата по тарифам API |
Что известно о прибыльности
Одним из первых проблему публично признал глава OpenAI Sam Altman. В январе 2025 года он сообщил, что компания теряет деньги на тарифе Pro, поскольку пользователи используют его гораздо интенсивнее, чем ожидалось [23].
Механизм этого явления описал Ethan Ding [11]. Когда агент работает автономно десятки минут, потребление токенов перестаёт зависеть от времени, которое человек проводит в приложении. Пользователь становится оператором фоновых процессов, а объём потребления — практически неограниченным.
«There is no flat subscription price that works in this new world». Перевод: «В новых условиях не существует фиксированной цены подписки, которая бы работала».
Провайдеры ответили на это не повышением цен, а управлением лимитами. Anthropic в 2025 году ввела недельные лимиты, весной 2026 года после ввода новых мощностей расширила их, а в сентябре на фоне дефицита ускорителей снова сократила. OpenAI уменьшила лимиты тарифа Plus при переходе на новые модели. Chris Zeoli резюмирует [13]:
«Instead of raising list prices, they cut usage allowances». Перевод: «Вместо повышения прайса провайдеры сократили лимиты использования».
В массовом сегменте OpenAI смещается к модели с рекламой: по данным The Information, компания ожидала сокращения числа подписчиков Plus и компенсации за счёт рекламного тарифа Go [24].
Оценка: при каком потреблении подписка убыточна
Чтобы оценить экономику подписок количественно, я построил простую модель. Себестоимость обслуживания подписчика принимается равной некоторой доле от стоимости того же объёма токенов по прайсу API. Базовое значение этой доли взято из проспекта Anthropic (около 15%), а для оценки чувствительности рассмотрен диапазон от 10% до 30%.
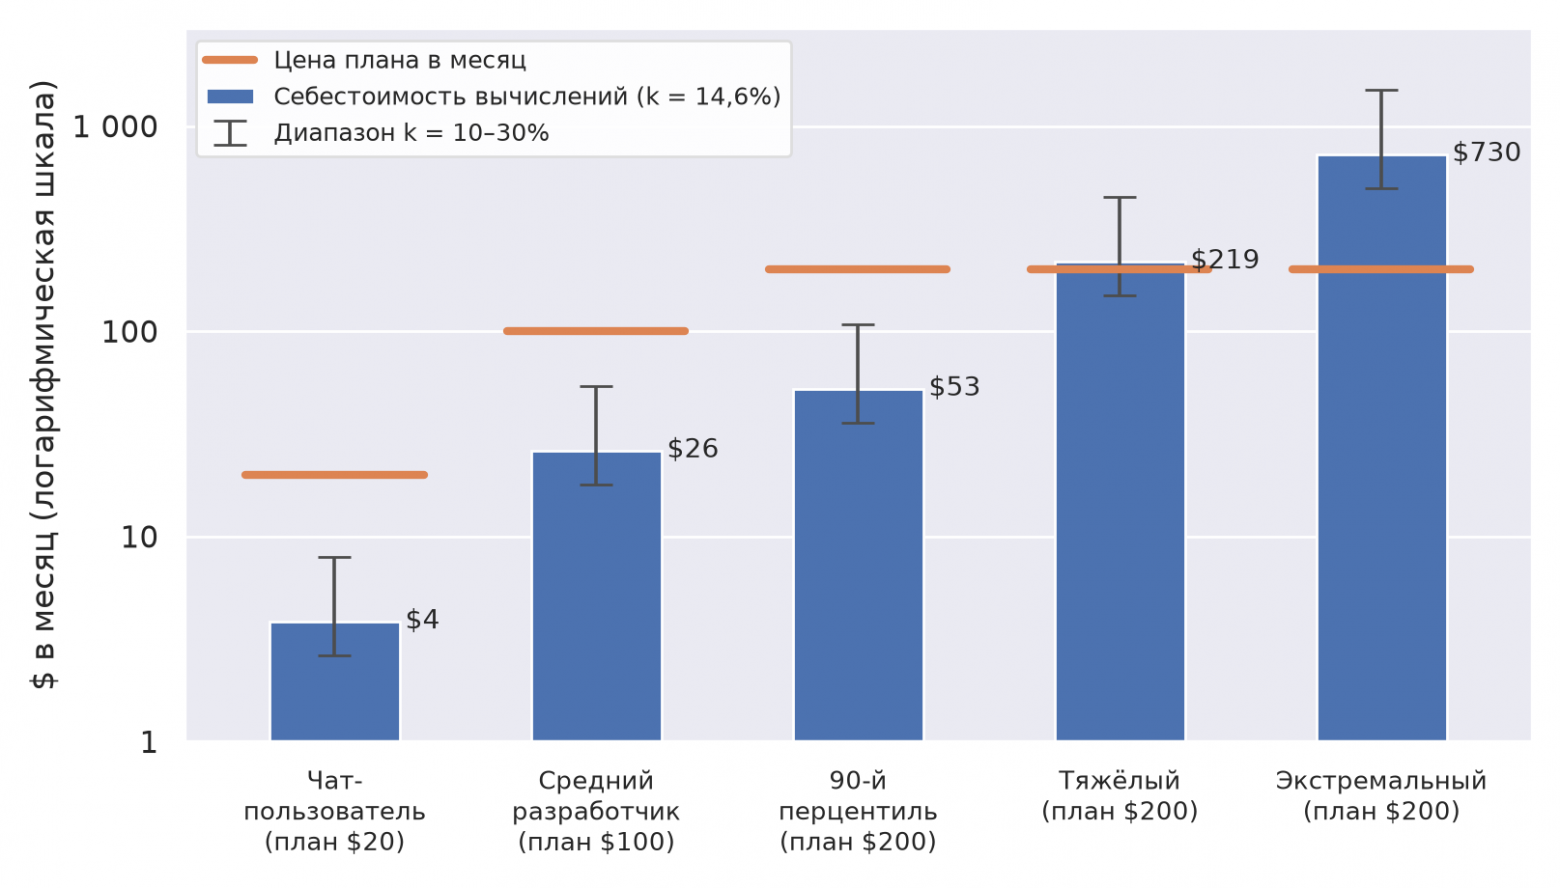
Средний разработчик, использующий Claude Code, и даже пользователи из верхних 10% по потреблению обслуживаются с существенной маржой. Убыточными оказываются лишь самые интенсивные пользователи. Для гипотетического портфеля подписчиков тарифа за 200 долл., в котором 15% составляют «тяжёлые» и экстремальные пользователи, маржа по базовому сценарию получается около 56%.
Методика и расчёт юнит-экономики подписок
Формула. Себестоимость подписчика C = A × k, где A — месячное потребление по прайсу API (API-эквивалент), k — отношение себестоимости к прайсу. Маржа M = P − C, где P — цена тарифа. Точка безубыточности: A = P / k.
Допущения по k: 10% — сравнение с открытыми моделями у сторонних провайдеров [19]; 14,6% — отношение себестоимости к выручке по проспекту Anthropic; 30% — консервативная оценка.
Себестоимость и маржа по профилям, долл. в месяц:
|
Профиль |
API-экв. |
Тариф |
C при k=10% |
C при k=14,6% |
C при k=30% |
Маржа при k=14,6% |
|---|---|---|---|---|---|---|
|
Чат-пользователь (100 тыс. токенов в день) |
26,4 |
20 |
2,6 |
3,9 |
7,9 |
16,1 |
|
Средний разработчик Claude Code (6 долл. в день) |
180 |
100 |
18 |
26,3 |
54 |
73,7 |
|
90-й перцентиль (12 долл. в день) |
360 |
200 |
36 |
52,6 |
108 |
147,4 |
|
Интенсивный пользователь (допущение) |
1 500 |
200 |
150 |
219 |
450 |
−19 |
|
Экстремальный пользователь (оценка Cursor) |
5 000 |
200 |
500 |
730 |
1 500 |
−530 |
Точка безубыточности, API-эквивалент в месяц:
|
Тариф |
k = 10% |
k = 14,6% |
k = 30% |
|---|---|---|---|
|
$20 |
$200 |
$137 |
$67 |
|
$100 |
$1 000 |
$685 |
$333 |
|
$200 |
$2 000 |
$1 370 |
$667 |
Методика и расчёт юнит-экономики подписок
Портфель тарифа за 200 долл.: 60% средних пользователей, 25% — 90-й перцентиль, 10% интенсивных, 5% экстремальных. Средний API-эквивалент: 0,6 × 180 + 0,25 × 360 + 0,1 × 1 500 + 0,05 × 5 000 = 598 долл. Маржа: (200 − 598 × k) / 200 = 70,1% / 56,3% / 10,3% при k = 10% / 14,6% / 30%.
Замена каждых пяти процентных пунктов средних пользователей на экстремальных снижает маржу при базовом k примерно на 18 процентных пунктов. Поэтому основным инструментом управления подписочной экономикой служат лимиты, а не цена.
Таким образом, подписка функционирует как страховая модель с лимитами: умеренные пользователи субсидируют интенсивных. Неограниченный тариф при агентном использовании экономически невозможен. В ближайшие годы следует ожидать дальнейшего дробления тарифной линейки, доплаты сверх лимита по тарифам API, разделения на пиковое и внепиковое время и регулярной корректировки лимитов вместо изменения цен.
Прогноз на 2027–2029 годы
Короткий ответ на вопрос о будущем ценообразования: стоимость токена продолжит снижаться, а стоимость задачи на фронтирных моделях — нет. На рынок одновременно действуют силы, направленные в разные стороны.
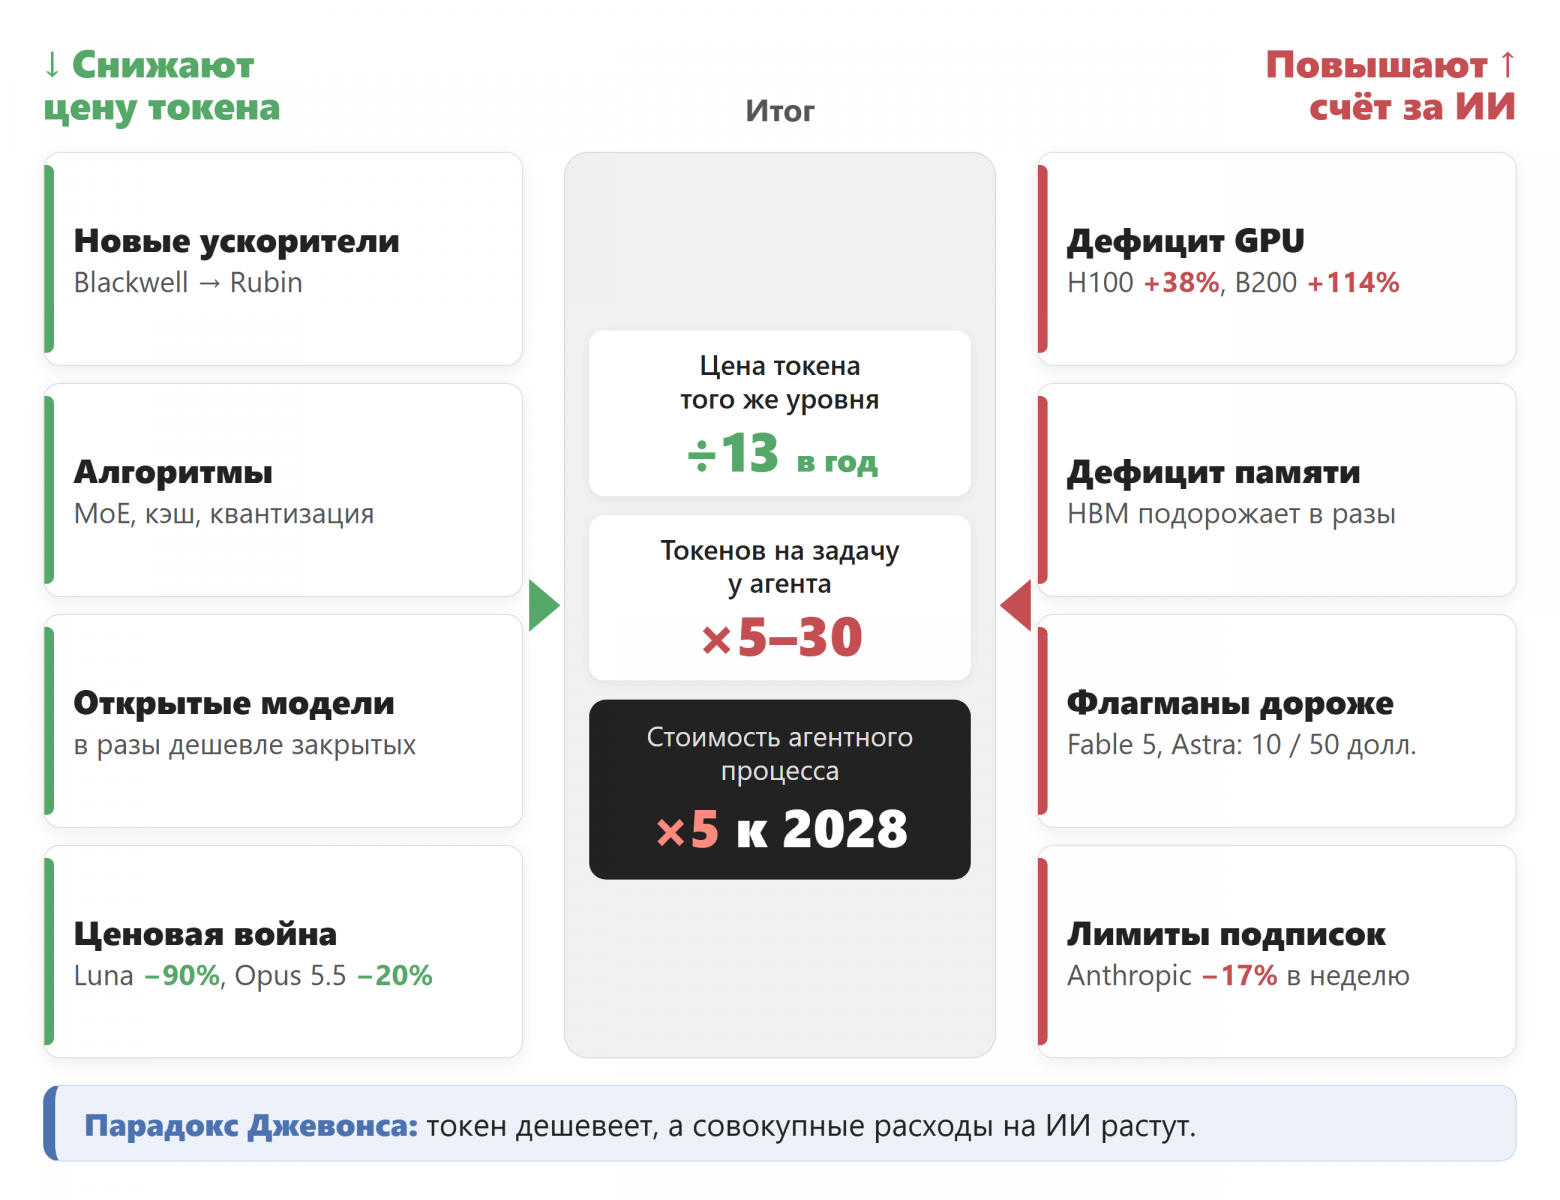
Факторы снижения цен
-
Технологический тренд. Удешевление фиксированного уровня способностей по данным Epoch AI пока не замедляется в среднем, хотя для зрелых задач темп снижается [6].
-
Эффективность инференса. Gartner прогнозирует, что к 2030 году инференс модели с триллионом параметров обойдётся провайдерам более чем на 90% дешевле, чем в 2025 году [25]. При этом аналитики оговариваются, что заказчикам удешевление будет передано не полностью, а их совокупные затраты продолжат расти.
-
Ценовая конкуренция. OpenAI за два месяца существенно снизила цены на модели Luna и Sol, а Anthropic впервые удешевила флагманскую модель, особенно в части чтения кэша [1].
-
Открытые модели при сопоставимом качестве обходятся в несколько раз дешевле закрытых [13].
Факторы сохранения или роста цен
-
Дефицит вычислительных мощностей. По данным SemiAnalysis, стоимость годовой аренды ускорителей H100 с октября 2025 по март 2026 года выросла почти на 40% [28]. Спотовые цены на новейшие ускорители B200 весной 2026 года за шесть недель выросли более чем вдвое — на 114% [29], а AWS с июля 2026 года подняла цены на зарезервированные GPU-мощности примерно на 20%.
-
Память. По данным TrendForce, контрактные цены на оперативную память в начале 2026 года почти удвоились. Годовые контракты на память с высокой пропускной способностью (HBM), которая используется в ускорителях, по ожиданиям TrendForce, в 2027 году подорожают в разы.
-
Рост потребления на задачу. По оценке Gartner, агенту для решения задачи требуется в 5–30 раз больше токенов, чем чат-боту [25].
Tomasz Tunguz описывает ситуацию так [29]:
«Inflationary demand outpaces deflationary algorithmic & chip improvements». Перевод: «Инфляционный спрос опережает дефляционный эффект от совершенствования алгоритмов и чипов».
Итоговый прогноз Gartner: к 2028 году стоимость одного агентного процесса вырастет более чем в пять раз, несмотря на продолжающееся удешевление токенов [26]. Аналитики называют это «парадоксом инференса». Аналитик Gartner Will Sommer формулирует практический вывод [27]:
«Product leaders cannot rely on more efficient token economics to rationalize AI costs». Перевод: «Руководители продуктов не могут рассчитывать, что удешевление токенов само по себе оправдает затраты на ИИ».
С позиции продуктового управления это, пожалуй, главный тезис всего обзора.
Сценарии
Для оценки масштаба расхождения я построил упрощённую сценарную модель. Она сравнивает две величины. Первая — стоимость решения сегодняшней задачи на самой дешёвой подходящей модели. Вторая — стоимость агентного процесса на фронтирной модели с учётом изменения цен и роста числа токенов.
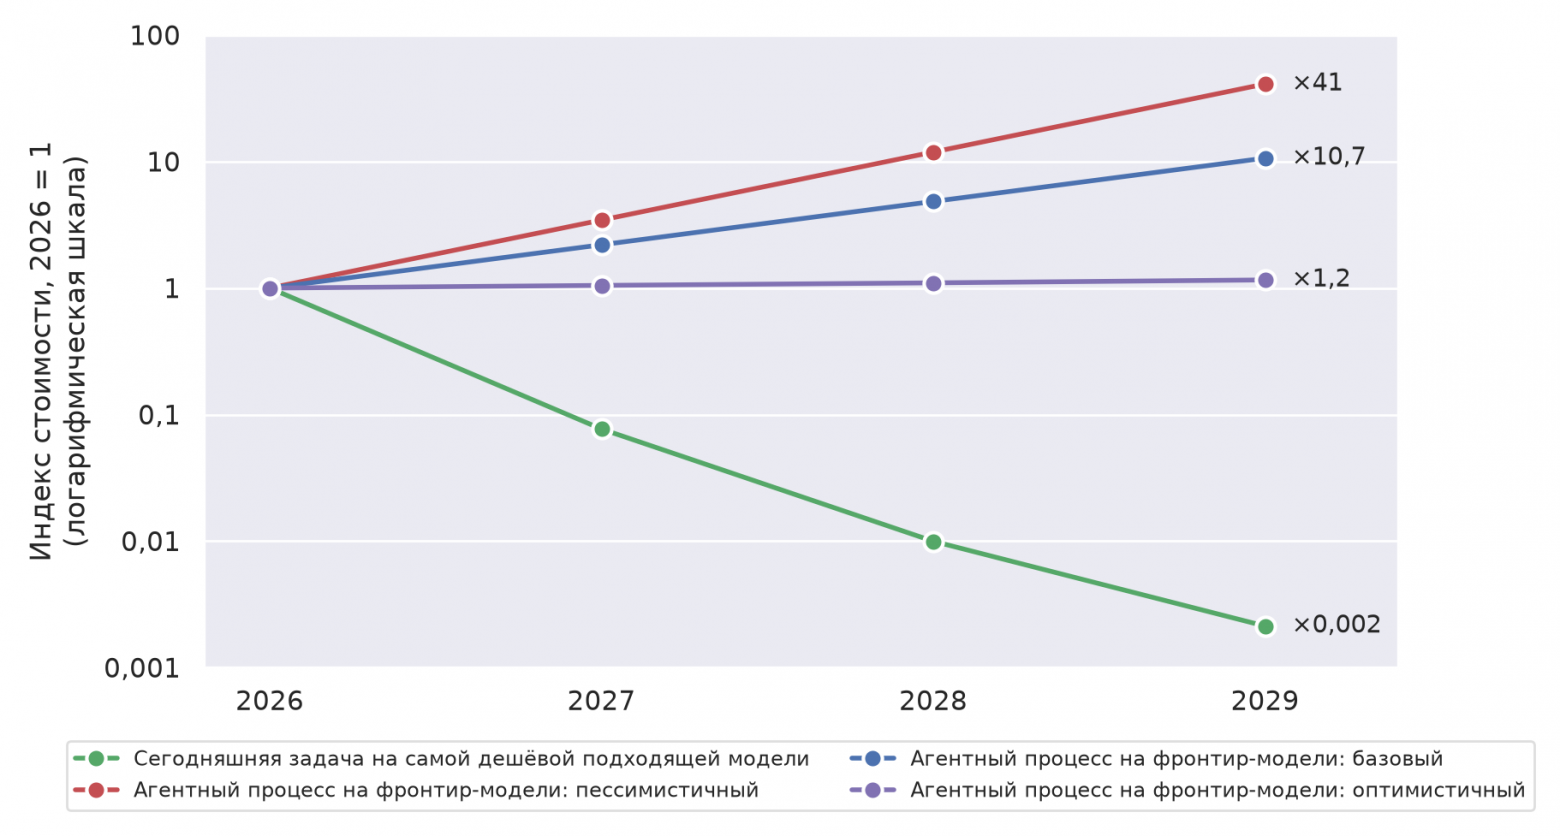
Сегодняшняя задача к 2029 году дешевеет на два с половиной порядка. Стоимость агентного процесса на фронтире в базовом сценарии вырастает примерно в десять раз, в пессимистичном — в сорок. Сохранить её на текущем уровне позволяет лишь распространение ценовой конкуренции на верхний сегмент рынка.
Параметры сценарной модели
Сегодняшняя задача: I(t) = I(t−1) × f(t), где f — годовой коэффициент удешевления по данным Epoch AI с постепенным замедлением: 1/13 в 2027 году, 1/7,7 в 2028 году (допущение), 1/4,7 в 2029 году (темп для зрелых способностей).
Агентный процесс на фронтире: I(t) = I(t−1) × p × g, где p — годовое изменение цены фронтирных моделей, g — годовой рост числа токенов на процесс.
|
Сценарий |
p |
g |
2027 |
2028 |
2029 |
Логика |
|---|---|---|---|---|---|---|
|
Оптимистичный |
0,70 |
1,5 |
1,05 |
1,10 |
1,16 |
ценовая конкуренция доходит до верхнего сегмента |
|
Базовый |
1,00 |
2,2 |
2,20 |
4,84 |
10,65 |
соответствует прогнозу Gartner |
|
Пессимистичный |
1,15 |
3,0 |
3,45 |
11,9 |
41,06 |
дефицит памяти и ускорителей, рост длины задач |
|
Сегодняшняя задача |
— |
— |
0,077 |
0,010 |
0,002 |
темпы Epoch AI с замедлением |
Модель не учитывает перераспределение нагрузки на дешёвые модели, скидки за объём и пакетную обработку, а также ценовые скачки при выходе новых поколений. Её задача — показать масштаб расхождения, а не дать точный прогноз.
Ожидания по сегментам рынка можно свести в таблицу:
|
Сегмент |
Цена за токен |
Ключевой фактор |
Уверенность |
|---|---|---|---|
|
Массовые модели |
значительное снижение |
конкуренция, открытые веса, ускорители прошлых поколений |
высокая |
|
Рабочие флагманы |
умеренное снижение |
ценовая конкуренция, удешевление кэша |
средняя |
|
Сверхфлагманы |
без изменений или рост |
дефицит мощностей, премия за лидерство |
средняя |
|
Стоимость агентного процесса |
рост в 2–10 раз |
длина задач, число шагов и агентов |
средняя |
|
Совокупные расходы компаний |
рост |
парадокс Джевонса |
высокая |
Вероятно, изменятся и сами модели ценообразования: оплата за результат (эта возможность прямо упомянута в проспекте Anthropic), пиковые и внепиковые тарифы, повышение роли цены кэша, многоуровневые подписки с доплатой сверх лимита.
Последствия для компаний
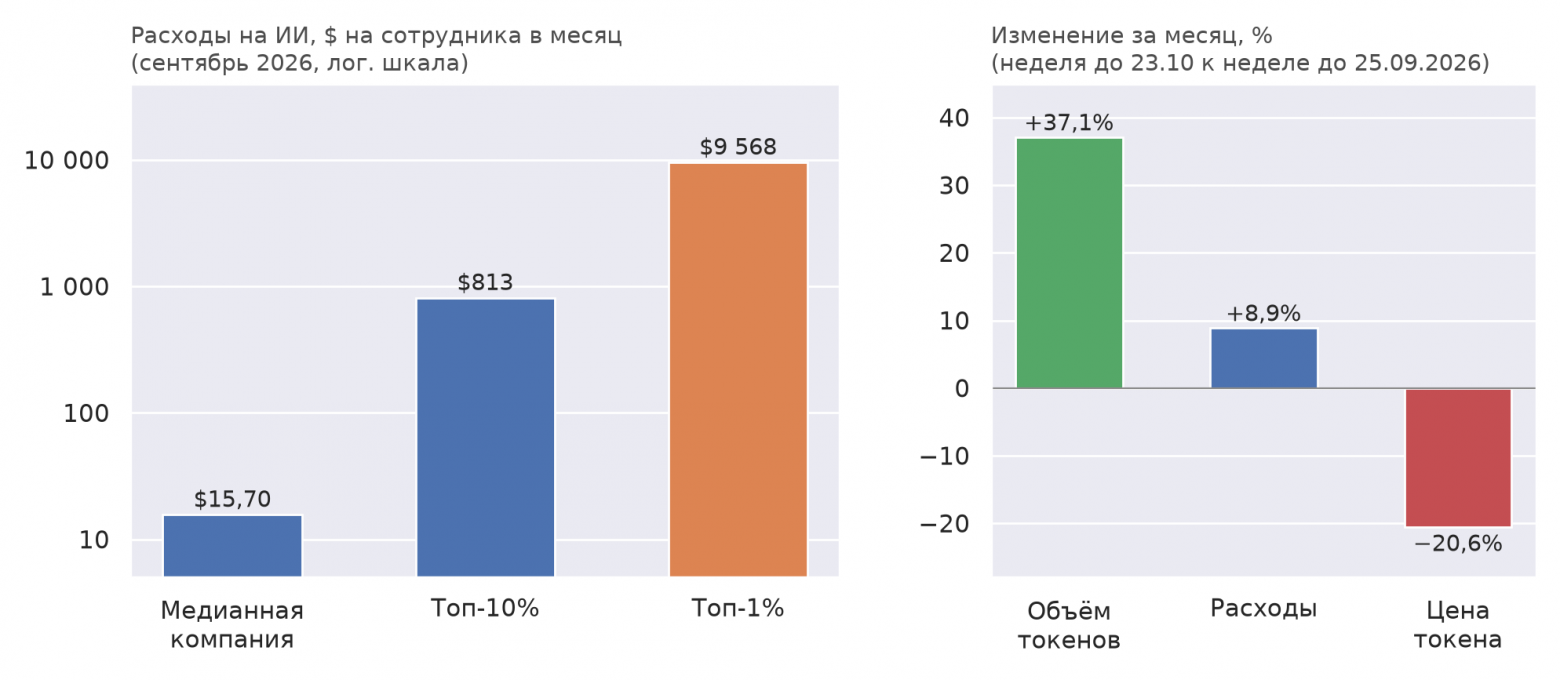
Индекс Ramp, построенный на транзакциях более 85 тыс. американских компаний, показывает, что за ИИ платит уже более половины из них [5]. Разброс расходов огромен: медианная компания тратит около 16 долл. на сотрудника в месяц, а компании из верхнего процента — почти 10 тыс. долл. Ещё показательнее динамика: за месяц объём потребляемых токенов вырос более чем на треть, эффективная цена токена снизилась примерно на пятую часть, а совокупные расходы всё равно увеличились.
Главный экономист Apollo Torsten Slok зафиксировал тот же эффект на макроуровне: совокупные расходы на токены с конца 2025 года примерно удвоились, хотя цена отдельного токена с 2023 года снизилась более чем на 90% [30]. Это классический парадокс Джевонса: удешевление ресурса увеличивает его совокупное потребление.
В октябре Slok сделал ещё одно наблюдение [31]. Рост выручки на сотрудника и маржинальности заметен у крупнейших технологических компаний, но не у остального рынка. За пределами технологического сектора расходы на ИИ всё чаще воспринимаются как затраты, а не как источник роста.
«AI may be a great calculator, but in business, intelligence is mostly judgment». Перевод: «ИИ может быть отличным калькулятором, но в бизнесе интеллект — это прежде всего способность принимать решения».
Токены как статья затрат на сотрудника
Для работодателя (это касается в настоящее время только разработчиков ИТ-компаний) вычисления становятся отдельной статьёй затрат на сотрудника. На конференции NVIDIA GTC в марте 2026 года Jensen Huang предложил выделять инженерам бюджет на токены в размере около половины базовой зарплаты сверх неё [32], [33]. Заявление главы производителя ускорителей нельзя назвать беспристрастным, но тенденцию оно отражает верно. Даже компании с наибольшими расходами по данным Ramp пока тратят на одного сотрудника заметно меньше. Однако в стоимость рабочего места специалиста уже входит вычислительный бюджет, и со временем он может составить существенную долю фонда оплаты труда.
Если сравнивать агента с человеком напрямую, экономика замещения выглядит однозначно. Месяц непрерывной работы агента на флагманской модели обходится по прайсу примерно в 1,3 тыс. долл., на массовой модели — в несколько десятков долларов. Для сравнения, полная стоимость месяца работы инженера в США для работодателя — около 16 тыс. долл.: медианная зарплата разработчика ПО — 135 980 долл. в год [35], а зарплата составляет 70% затрат работодателя на сотрудника [36].
Расчёт стоимости агентной сессии и сравнение с трудом
Сессия A (по методике Alderson): 0,5 млн входных токенов, 10 млн токенов из кэша, 0,2 млн выходных. Сессия B: 0,2 млн входных, 20 млн из кэша, 0,1 млн выходных. Запись в кэш не учитывается. Цены — в долларах за 1 млн токенов, стоимость сессий — в долларах.
|
Модель |
Ввод |
Кэш |
Вывод |
Сессия A |
Сессия B |
Агент, полный месяц |
|---|---|---|---|---|---|---|
|
GPT-6 Luna |
0,10 |
0,010 |
0,50 |
0,25 |
0,27 |
42 |
|
DeepSeek V4.1-Flash (внепиковый) |
0,15 |
0,003 |
0,60 |
0,23 |
0,15 |
38 |
|
GPT-6 Sol |
2,00 |
0,200 |
10,00 |
5,00 |
5,40 |
840 |
|
Claude Opus 5.5 |
4,00 |
0,200 |
20,00 |
8,00 |
6,80 |
1 344 |
|
Claude Fable 5.1 |
10,00 |
0,250 |
50,00 |
17,50 |
12,00 |
2 940 |
|
GPT-6 Astra |
10,00 |
1,000 |
50,00 |
25,00 |
27,00 |
4 200 |
Допущение: одна сессия A примерно соответствует часу работы агента; полный месяц — 21 рабочий день по 8 часов, то есть 168 сессий.
|
Показатель |
Значение |
|---|---|
|
Инженер в США, полная стоимость для работодателя |
около 93 долл. в час (65,4 долл. медианной зарплаты [35] / 0,70 [36]), 15 700 долл. за 168 часов |
|
Инженер в Восточной Европе (допущение) |
35 долл. в час, 5 880 долл. за 168 часов |
|
Агент на Claude Opus 5.5, 168 сессий |
1 344 долл. (около 9% стоимости инженера в США) |
|
Агент на GPT-6 Astra, 168 сессий |
4 200 долл. (около 27%) |
|
Агент на GPT-6 Luna, 168 сессий |
42 долл. (менее 1%) |
|
Бюджет на токены по предложению Huang |
250 тыс. долл. в год, около 2 600 сессий в месяц на Opus 5.5 |
Ограничивающим фактором, таким образом, служит не цена вычислений, а качество результата и затраты на его проверку.
Рекомендации для компаний
Из этого следуют практические рекомендации для построения корпоративной LLM-архитектуры, особенно в компаниях реального сектора:
-
Планировать бюджет на процесс, а не на токен. Снижение прайса не гарантирует снижения затрат: при переходе от чат-бота к агенту стоимость задачи растёт кратно.
-
Измерять стоимость успешно выполненной задачи с учётом повторных запусков, ошибок и проверки результата человеком.
-
Маршрутизировать запросы по уровням моделей. Массовые операции (классификацию, извлечение данных из документов, поиск по базе знаний) выполнять на локальных или недорогих открытых моделях. Агентные сценарии средней сложности — на рабочих флагманах. Сверхфлагманы использовать только там, где ошибка дорога, а разница в качестве измерима.
-
Проектировать промпты с учётом кэширования. Стабильный контекст (схемы данных, справочники, инструкции агентов) выносить в неизменяемую начальную часть запроса.
-
Использовать собственную инфраструктуру для нагрузок, не критичных ко времени, таких как пакетная и ночная обработка или переиндексация. Для таких задач достаточно открытых моделей прошлых поколений, а именно они дешевеют быстрее всего.
-
Ежеквартально пересматривать выбор моделей и закладывать в архитектуру возможность заменить модель без переработки процессов.
-
Внедрить управление затратами на ИИ: бюджеты и лимиты на пользователя и на агента, мониторинг и оповещения об аномальном потреблении.
-
Учитывать риски поставщика в договорах. Провайдеры оставляют за собой право менять лимиты и характеристики моделей, поэтому цены и лимиты стоит фиксировать на срок контракта.
-
Закладывать резерв в бюджет на 2027 год на случай подорожания фронтирного инференса.
Последствия для сотрудников
Данные рынка труда пока неоднозначны. Исследование Стэнфордской лаборатории цифровой экономики (Brynjolfsson, Chandar, Chen, август 2026 года) не находит признаков массового вытеснения работников [34]:
«We do not see widespread, economy-wide job displacement associated with AI». Перевод: «Мы не наблюдаем массового вытеснения рабочих мест в масштабах всей экономики, связанного с ИИ».
Однако для молодых специалистов картина иная, хотя авторы подчёркивают, что речь идёт об описательных закономерностях, а не об оценке причинного эффекта. Занятость работников 22–25 лет в профессиях, наиболее подверженных влиянию ИИ, примерно на пятую часть ниже, чем была бы при сохранении темпов роста, характерных для их сверстников в других профессиях. Снижение сосредоточено там, где ИИ автоматизирует задачи. Там, где он дополняет работу специалистов, занятость стабильна или растёт.
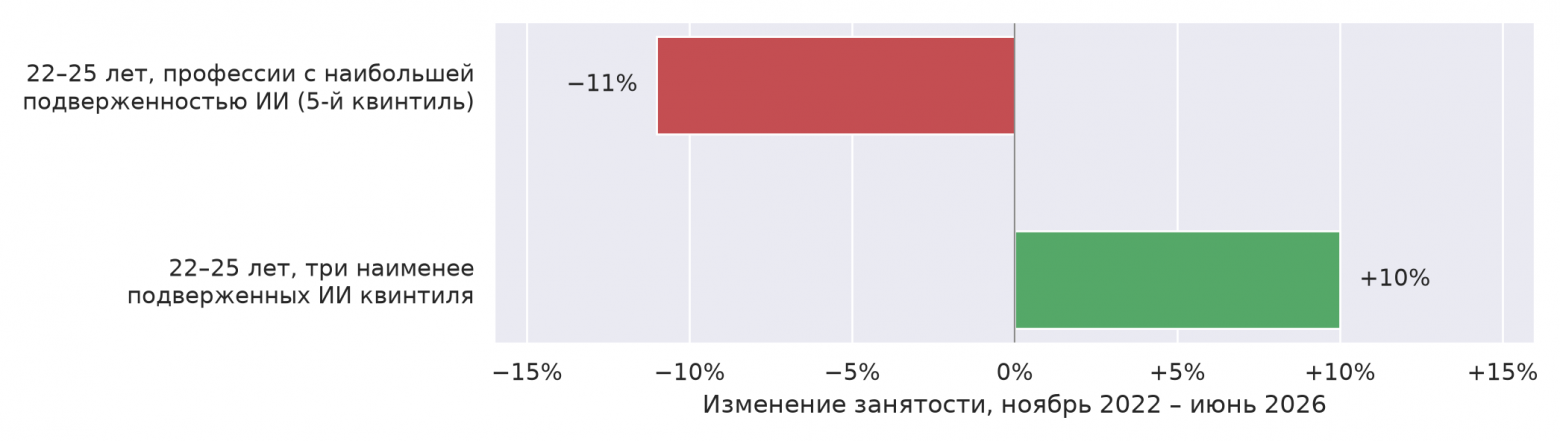
При этом, по данным Ramp и Revelio Labs, компании с наибольшими инвестициями в ИИ за два года увеличили численность персонала примерно на 10%, в том числе на начальных позициях; у компаний с невысокой интенсивностью использования ИИ заметного эффекта нет. Что из этого следует для самого специалиста:
-
Конкурировать с агентом в цене на типовых задачах бессмысленно. Месяц работы агента на флагманской модели обходится работодателю на порядок дешевле месяца работы инженера (расчёт — в предыдущем разделе). Ценность смещается туда, где ИИ дополняет работу, а не автоматизирует её: к постановке задач агентам, проверке результатов и экспертизе в предметной области.
-
Умение управлять стоимостью вычислений становится профессиональным навыком. Выбор модели под задачу, кэширование контекста и контроль расхода — это разница между агентной сессией за 23 цента и за 25 долларов (рис. 2).
-
Доступ к вычислениям становится частью условий работы. Если идея Huang о токен-бюджете сверх зарплаты приживётся, он войдёт в предложение о работе наравне с зарплатой и оборудованием. При выборе работодателя стоит уточнять, какие модели и в каком объёме будут доступны.
-
Не стоит рассчитывать на неограниченный доступ по личной подписке. При интенсивном использовании подписки убыточны для провайдеров, и лимиты уже урезаются. Если ИИ стал рабочим инструментом, разумно заранее понимать, во что обойдётся работа по API.
Выводы
-
Цена фронтирных моделей лидеров рынка (Antropic и OpenAI) не определяется себестоимостью токена. Маржа на обслуживании запросов высока, а основная часть выручки направляется на обучение следующих поколений моделей и на обязательства по закупке вычислительных мощностей.
-
Существуют две кривые цены. Стоимость фиксированного уровня способностей снижается на порядок в год, тогда как цена флагманских моделей с 2023 года остаётся в прежнем диапазоне, а в 2026 году даже выросла.
-
Положение лидеров рынка различается принципиально. Anthropic, ориентированная на корпоративный сегмент, во втором квартале 2026 года получила операционную прибыль. OpenAI с её массовой бесплатной аудиторией остаётся глубоко убыточной.
-
Подписки в среднем прибыльны, но безлимитный тариф невозможен. Провайдеры управляют экономикой подписок через лимиты, а не через цену.
-
В горизонте 1–3 лет цены будут расходиться. Массовые модели продолжат дешеветь, в среднем сегменте усилится ценовая конкуренция, а стоимость работы на фронтирных моделях, вероятно, вырастет из-за дефицита вычислительных мощностей.
-
Совокупные расходы компаний на ИИ будут расти даже при снижении цены токена. Преимущество получат те, кто измеряет стоимость решённой задачи, своевременно переходит на более дешёвые модели и переносит нагрузки, не критичные ко времени, на собственную инфраструктуру.
Необходимо оговорить ограничения обзора. Финансовые показатели OpenAI основаны на публикациях СМИ, а не на аудированной отчётности. Отчёт Epoch AI изучен по пересказам, и сами авторы предупреждают, что результаты бенчмарков не тождественны полезной работе. Доля себестоимости в расчёте подписок — оценка. Данные Ramp отражают американские компании со смещением в сторону технологического сектора. Наконец, цены и лимиты в 2026 году меняются практически ежемесячно, и приведённые данные актуальны на начало ноября.
Список литературы
-
Alderson M. The AI margin collapse is gathering pace. 29.09.2026 — https://martinalderson.com/posts/ai-margin-collapse-gathering-pace/
-
eesel.ai. GPT-6 Astra pricing — https://www.eesel.ai/blog/gpt-6-astra-pricing
-
LLM Reference. Claude Fable 5.1 — https://www.llmreference.com/provider/anthropic-api/claude-fable-5-1
-
CloudZero. Gemini pricing 2026 — https://www.cloudzero.com/blog/gemini-pricing/
-
Kharazian A. (Ramp). Ramp AI Index, сентябрь–октябрь 2026 — https://ramp.com/data/ai-index
-
TechSpot. Пересказ отчёта Epoch AI «The plunging price of thought» (Emberson L., Roodman D., 22.09.2026) — https://www.techspot.com/news/114055-cost-ai-performance-falling-fast-could-reshape-entire.html
-
FourWeekMBA. Epoch AI: The Cost of AI Performance Falls 13x Every Year — https://fourweekmba.com/ai-epoch-ai-the-cost-of-ai-performance-falls-13x-every-year/
-
Appenzeller G. (a16z). Welcome to LLMflation. 12.11.2024 — https://a16z.com/llmflation-llm-inference-cost/
-
Epoch AI. LLM inference prices have fallen rapidly but unequally across tasks. 2025 — https://epoch.ai/data-insights/llm-inference-price-trends
-
Gundlach H., Lynch J., Mertens M., Thompson N. The Price of Progress. arXiv, 2025 — https://arxiv.org/html/2511.23455v1
-
Ding E. tokens are getting more expensive. 31.07.2025 — https://ethanding.substack.com/p/ai-subscriptions-get-short-squeezed
-
Bastian M. (The Decoder). Gemini 3.5 Flash follows Anthropic and OpenAI in making newer AI models significantly pricier. 2026 — https://the-decoder.com/googles-gemini-3-5-flash-follows-anthropic-and-openai-in-making-newer-ai-models-significantly-pricier/
-
Zeoli C. (Data Gravity). The GPU Depreciation Curve Is Broken. 25.09.2026 — https://www.datagravity.dev/p/the-gpu-depreciation-curve-is-broken
-
Tunguz T. Разбор проспекта S-1 Anthropic. 10.2026 — https://tomtunguz.com/anthropics-s1-grew-eleven-fold/
-
Sheldon E. (Leverage Shares). The Anthropic IPO: 5 Key Numbers from the S-1 Filing. 28.10.2026 — https://leverageshares.com/us/insights/the-anthropic-ipo-5-key-numbers-from-the-s-1-filing/
-
The Decoder. OpenAI tripled revenue to 5.7 billion in Q1 (по The Information) — https://the-decoder.com/openai-tripled-revenue-to-5-7-billion-in-q1-but-burned-through-3-7-billion-to-get-there/
-
Outlook Business. OpenAI trails Anthropic in Q2 revenue (по WSJ, 18.08.2026) — https://www.outlookbusiness.com/deeptech/openai-trails-anthropic-in-q2-revenue-as-growth-slows-and-losses-deepen
-
Alderson M. Are OpenAI and Anthropic Really Losing Money on Inference? 27.08.2025 — https://martinalderson.com/posts/are-openai-and-anthropic-really-losing-money-on-inference/
-
Alderson M. No, it doesn’t cost Anthropic 5k per Claude Code user. 09.03.2026 — https://martinalderson.com/posts/no-it-doesnt-cost-anthropic-5k-per-claude-code-user/
-
The Decoder. Интервью D. Amodei, Big Technology Podcast. 2025 — https://the-decoder.com/?p=25977
-
BuildMVPFast. Anthropic S-1: 85% Margins, a 265B Compute Bill — https://www.buildmvpfast.com/blog/anthropic-s1-public-filing-claude-builders-2026
-
Bastian M. (The Decoder). Fable 5’s slow adoption suggests corporate willingness to pay for frontier AI has hit a ceiling. 13.08.2026 — https://the-decoder.com/fable-5s-slow-adoption-suggests-corporate-willingness-to-pay-for-frontier-ai-has-hit-a-ceiling/
-
TechCrunch. OpenAI is losing money on its pricey ChatGPT Pro plan. 05.01.2025 — https://techcrunch.com/2025/01/05/openai-is-losing-money-on-its-pricey-chatgpt-pro-plan-ceo-sam-altman-says/
-
Zitron E. OpenAI projects ChatGPT Plus subscriptions to drop by 80% (по The Information) — https://www.wheresyoured.at/openai-projects-chatgpt-plus-subscriptions-to-drop-by-80-from-44-million-in-2025-to-9-million-in-2026-made-up-using-cheaper-subscriptions-somehow/
-
Gartner. Inference on a 1-trillion-parameter LLM will cost over 90% less by 2030. 25.03.2026 — https://www.gartner.com/en/newsroom/press-releases/2026-03-25-gartner-predicts-that-by-2030-performing-inference-on-an-llm-with-1-trillion-parameters-will-cost-genai-providers-over-90-percent-less-than-in-2025
-
Gartner. AI inference costs per agentic workflow will increase more than fivefold through 2028. 17.08.2026 — https://www.gartner.com/en/newsroom/press-releases/2026-08-17-gartner-predicts-ai-inference-costs-per-agentic-workflow-will-increase-more-than-fivefold-through-2028
-
VentureBeat. Gartner says agent costs will rise fivefold by 2028 even as tokens get cheaper — https://venturebeat.com/ai/gartner-says-agent-costs-will-rise-fivefold-by-2028-even-as-tokens-get-cheaper-here-is-how-to-keep-them-in-check
-
SemiAnalysis. The Great GPU Shortage — H100 1-Year Rental Price Index. 2026 — https://newsletter.semianalysis.com/p/the-great-gpu-shortage-rental-capacity
-
Tunguz T. GPU Spot Prices Surge 114% in Six Weeks. 27.04.2026 — https://tomtunguz.com/b200-gpu-pricing-spot-market-model-releases/
-
Slok T. (Apollo). Cheaper Tokens, Bigger Bills. 12.06.2026 — https://www.apollo.com/institutional/insights-news/insights/daily-spark/cheaper-tokens-bigger-bills
-
Slok T. (Apollo). No Signs of AI Payoff Outside the Tech Sector. 24.10.2026 — https://www.apollo.com/wealth/insights-news/insights/daily-spark/no-signs-of-ai-payoff-outside-the-tech-sector
-
Fortune. Jensen Huang… paying engineers in AI tokens. 17.03.2026 — https://fortune.com/2026/03/17/jensen-huang-ai-infrastructure-buildout-1-trillion-dollars
-
Trending Topics. Nvidia’s Jensen Huang Wants to Pay Engineers in AI Tokens — https://www.trendingtopics.eu/nvidias-jensen-huang-wants-to-pay-engineers-in-ai-tokens/
-
Brynjolfsson E., Chandar B., Chen R. Canaries in the Coal Mine? Stanford Digital Economy Lab, ред. 12.08.2026 — https://digitaleconomy.stanford.edu/news/canariesaug26/
-
U.S. Bureau of Labor Statistics. Occupational Outlook Handbook: Software Developers, Quality Assurance Analysts, and Testers (медианная годовая зарплата, май 2025) — https://www.bls.gov/ooh/computer-and-information-technology/software-developers.htm
-
U.S. Bureau of Labor Statistics. Employer Costs for Employee Compensation — June 2026 — https://www.bls.gov/news.release/ecec.nr0.htm
Спасибо, что дочитали до конца. Буду признателен, если вы уделите несколько секунд опросу ниже.
Автор: Walker2000

